
Die Abschreibung E-Fahrzeuge beträgt im Anschaffungsjahr 75 Prozent der Anschaffungskosten (§ 7 Abs. 2a EStG). Sie gilt für reine Elektrofahrzeuge, die Unternehmen nach dem 30. Juni 2025 und vor dem 1. Januar 2028 anschaffen. In den fünf Folgejahren folgen 10, 5, 5, 3 und 2 Prozent. Die Summe bleibt bei 100 Prozent, die Steuerentlastung kommt früher. Beim Fuhrpark zählt nicht nur der Kaufpreis. Die Abschreibung bestimmt, wann die Steuerlast sinkt, und damit die Liquidität im ersten Jahr. Dazu kommen Ladepunkte, Strombezug und eigene PV, die die Betriebskosten über Jahre prägen. Dieser Beitrag ordnet die Regel nach dem Gesetzestext ein. Er zeigt, wo sie mit Restwert, Laden, PV und Strombezug zusammenhängt. Eine Steuerberatung ersetzt er nicht.
Abschreibung E-Fahrzeuge: Satz, Frist und Voraussetzungen
Die Staffel gilt für Elektrofahrzeuge im Anlagevermögen, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden. Der Gesetzgeber hat sie in § 7 Abs. 2a EStG geregelt. Die Sätze beziehen sich jeweils auf die Anschaffungskosten:
- Anschaffungsjahr: 75 Prozent
- erstes Folgejahr: 10 Prozent
- zweites und drittes Folgejahr: je 5 Prozent
- viertes Folgejahr: 3 Prozent
- fünftes Folgejahr: 2 Prozent
Ein Rechenbeispiel zeigt die Wirkung. Bei 60.000 Euro Anschaffungskosten verteilt sich die Abschreibung so. Das ist ein Rechenbeispiel, kein Kundenfall:
- Anschaffungsjahr: 45.000 Euro
- erstes Folgejahr: 6.000 Euro
- zweites und drittes Folgejahr: je 3.000 Euro
- viertes Folgejahr: 1.800 Euro
- fünftes Folgejahr: 1.200 Euro
Die Summe beträgt 60.000 Euro. Ohne die Staffel würde dieselbe Summe bei linearer Abschreibung über deutlich mehr Jahre verteilt. Der Unterschied liegt im Zeitpunkt der Steuerentlastung, nicht in ihrer Höhe. Die Staffel ist eine Möglichkeit, keine Pflicht. § 7 Abs. 2a EStG lässt sie ausdrücklich abweichend von der linearen und der allgemeinen degressiven Abschreibung zu. Eine zeitanteilige Kürzung entfällt. § 7 Abs. 2a Satz 3 EStG schließt die Zwölftelung nach Absatz 1 Satz 4 aus. Ein Fahrzeug, das im Dezember angeschafft wird, erhält im Anschaffungsjahr den vollen Satz.
Abschreibung E-Fahrzeuge: 75 Prozent im ersten Jahr
Rechenbeispiel mit 60.000 € Anschaffungskosten. Anschaffung nach dem 30.06.2025 und vor dem 01.01.2028.

- Anschaffungsjahr45.000 €75 %
- 1. Folgejahr6.000 €10 %
- 2. Folgejahr3.000 €5 %
- 3. Folgejahr3.000 €5 %
- 4. Folgejahr1.800 €3 %
- 5. Folgejahr1.200 €2 %
Quellen: § 7 Abs. 2a EStG · Rechenbeispiel, kein Kundenfall · Schematische Darstellung, nicht maßstabsgetreu. Keine Rechtsberatung, keine Steuerberatung.
Welche Fahrzeuge zählen?
Die Vorschrift verweist auf Elektrofahrzeuge nach § 9 Abs. 2 KraftStG. Das sind Fahrzeuge mit Antrieb ausschließlich durch Elektromotoren. Die Energie stammt aus Energiespeichern oder emissionsfrei betriebenen Energiewandlern. Plug-in-Hybride erfüllen das nicht, weil sie zusätzlich einen Verbrennungsmotor nutzen.
Was schließt die Staffel aus?
Wer für dasselbe Fahrzeug Sonderabschreibungen nutzt, kann die Staffel nicht anwenden. Das steht in § 7 Abs. 2a Satz 2 EStG. Der Gesetzestext verlangt eine Anschaffung, nicht ausdrücklich einen Neuwagen. Ob ein Gebrauchtfahrzeug oder eine Leasing-Konstruktion passt, klärt der Steuerberater im Einzelfall. Gleiches gilt für den Investitionsabzugsbetrag nach § 7g EStG: Wer ihn plant, stimmt die Kombination vorab ab. Vorliegende Angebote mit diesem Steuerhebel prüft die IAB-Prüfung von energiefahrer.de technisch und wirtschaftlich.
Abschreibung E-Fahrzeuge und Restwert: Was der Kauf verschiebt
Die hohe Abschreibung im ersten Jahr verschiebt die Steuerentlastung nach vorn. Das Restwertrisiko nimmt sie dem Unternehmen nicht ab. Wer kauft, führt das Fahrzeug im Anlagevermögen und trägt den Wiederverkaufswert selbst. Je höher die Abschreibung, desto niedriger ist der Restbuchwert. Wie sich ein späterer Verkauf steuerlich auswirkt, bespricht das Unternehmen mit dem Steuerberater. Für die Kalkulation taugen Szenarien besser als eine einzelne Annahme. Kauf und Leasing verteilen das Risiko unterschiedlich.
Beim Kauf trägt das Unternehmen Wertverlust und Verwertung selbst. Beim Leasing liegt je nach Vertrag ein Teil beim Leasinggeber. Dafür fehlt der Abschreibungsvorteil, wenn das Fahrzeug nicht zum Anlagevermögen des Nutzers gehört. Zahlen zur Restwertentwicklung und einen Szenario-Ansatz zeigt der Beitrag E-Auto Restwert im Fuhrpark 2026.
Abschreibung E-Fahrzeuge mit Ladepunkten und PV gemeinsam rechnen
Die 75-Prozent-Staffel gilt für das Fahrzeug, nicht für Ladepunkt, Netzanschluss oder Stromvertrag. Diese Posten brauchen eine eigene steuerliche und technische Betrachtung. Für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt § 7 Abs. 2 EStG eine degressive Abschreibung. Der Satz darf höchstens das Dreifache des linearen Satzes betragen und 30 Prozent nicht übersteigen. Welche Teile einer Ladeinfrastruktur darunter fallen, behandelt ein eigener Beitrag. Die Frist betrifft Fahrzeuge, die Vorlaufzeit betrifft die Infrastruktur. Ein Fahrzeug lässt sich schnell bestellen. Netzanschluss, Ladepunkte und PV-Anlage brauchen Planung.
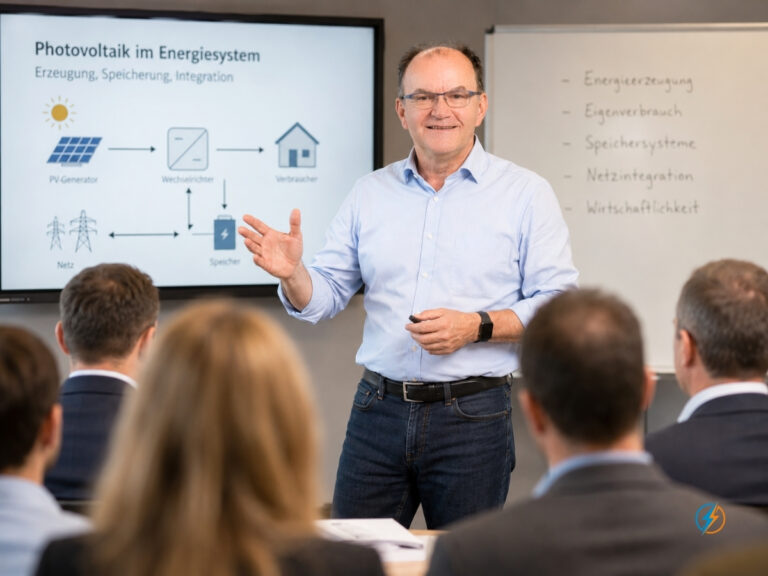
Wer nur auf die Fahrzeugfrist schaut, hat später Fahrzeuge ohne passende Ladung. Wie Unternehmen Ladepunkte mit Lastmanagement und PV auslegen, beschreibt die Seite zur gewerblichen Ladeinfrastruktur. PV-Strom entsteht tagsüber. Fahrzeuge mit langen Standzeiten am Betrieb laden dann mit Eigenstrom. Fahrzeuge, die tagsüber unterwegs sind und abends zurückkehren, laden eher aus dem Netz oder aus einem Speicher. Ohne Lastmanagement addiert sich die Leistung aller Ladepunkte. Mit Steuerung teilen sich mehrere Fahrzeuge die verfügbare Leistung. Auch der Strombezug gehört in die Rechnung. Eigener PV-Strom, Netzbezug und Tarife mit wechselnden Preisen wirken unterschiedlich auf die Ladekosten. Flexible Tarife setzen voraus, dass sich Ladevorgänge verschieben lassen. Das erfordert Messtechnik und eine Steuerung. Vor dem Kauf helfen diese Prüfpunkte:
- Einsatzprofil und Standzeiten der Fahrzeuge
- benötigte Anschlussleistung und Lastmanagement
- PV-Erzeugung zu den Ladezeiten
- Stromtarif und Möglichkeit zur Lastverschiebung
- Abschreibungsvariante, abgestimmt mit dem Steuerberater
Abschreibung E-Fahrzeuge beim Dienstwagen: Arbeitgeber und Mitarbeiter trennen
Die Staffel wirkt bei der Gewinnermittlung des Arbeitgebers, für den Mitarbeiter ändert sie nichts. Das gibt der Bund der Steuerzahler nach einer Anfrage beim Bundesfinanzministerium wieder. Bei privater Nutzung mit Fahrtenbuchmethode unterstellt das Finanzamt weiter eine lineare Abschreibung von 12,5 Prozent über acht Jahre. Bei der Pauschalmethode setzt es den Bruttolistenpreis mit 25 Prozent an, wenn der Bruttolistenneupreis nicht mehr als 100.000 Euro beträgt. Eine Car Policy legt fest, wer Fahrzeuge kauft oder least, wo geladen wird und wie Ladestrom erstattet wird. Sie regelt beide Ebenen deshalb getrennt: die Steuer im Unternehmen und den geldwerten Vorteil beim Mitarbeiter.
Einordnung aus der Praxis
Etwa 60 Prozent meiner Kunden fragen gezielt nach dieser Abschreibung. Das Interesse steigt, sobald PV ins Spiel kommt, weil Fahrzeug und Eigenstrom zusammen besser rechnen. Den Restwert schätzen Unternehmen häufig falsch ein. Außerdem verändert der Stromvertrag die Kostenstruktur deutlich. Das gilt für Autostrom oder dynamische Tarife, wenn das Unternehmen Last flexibel verschieben kann. Autostrom ist für mich ein eigenes Strommodell. Es kann Alternative oder Ergänzung sein, mit oder ohne PV-Anlage.
Die Staffel gilt für das Fahrzeug. Die Rechnung reicht weiter.
Was § 7 Abs. 2a EStG abdeckt und was Unternehmen vor dem Kauf zusätzlich kalkulieren.
Abgedeckt durch die Staffel
75 %der Anschaffungskosten im ersten Jahr, nur für das reine Elektrofahrzeug.
Gehört zusätzlich in die Rechnung
Vor dem Kauf prüfen
- Einsatzprofil und Standzeiten
- Anschlussleistung und Lastmanagement
- PV-Erzeugung zu den Ladezeiten
- Stromtarif und Lastverschiebung
- Abschreibungsvariante mit dem Steuerberater
Quellen: § 7 Abs. 2a EStG · Schematische Darstellung, nicht maßstabsgetreu. Keine Rechtsberatung, keine Steuerberatung.
Es ist steuerrechtlich begünstigt, ähnlich wie ein Wärmepumpentarif, nur eben für das Laden, gewerblich oder privat. Auch Dienstwagenfahrer können es zu Hause nutzen. Die Ladeinfrastruktur wird meist zu groß dimensioniert. Dort bringe ich die Realität in die Planung. Bei der Beschaffung empfehle ich, grundsätzlich auf Elektro zu setzen. Plug-in-Hybride sehe ich nur als absolute Ausnahme. Macht man Ausnahmen zur Regel, wird es teuer und unlogisch, denn die versprochene Kraftstoffersparnis findet in der Regel nicht statt. Das zeigen auch zahlreiche Tests. Vor jeder Anschaffung prüfe ich: Kann ich PV nutzen? Kann ich optimieren und Last verschieben? Wie integriere ich das Fahrzeug in das betriebliche Ökosystem?
Fazit
Die Abschreibung E-Fahrzeuge ist ein Zeitfenster bis zum 31. Dezember 2027, aber kein Grund für überhastete Käufe. Sie entlastet im ersten Jahr. Ihren Wert entfaltet sie erst im Zusammenspiel mit Restwert, Ladepunkten, Strombezug und PV. Unternehmen entscheiden deshalb zuerst über Einsatzprofil und Ladung und danach über die Fahrzeuge. Vier Punkte strukturieren die Entscheidung.
Erstens: die Fahrzeuge mit planbaren Strecken und langen Standzeiten.
Zweitens: der Restwert in mehreren Szenarien.
Drittens: die Ladeleistung, die der Betrieb wirklich braucht.
Viertens: der Stromtarif, der zum Lastprofil passt.
Unternehmen stehen oft vor dem Problem, dass Fahrzeug, Ladepunkte, Stromvertrag und Steuer getrennt entschieden werden. Eine gemeinsame Planung vermeidet überdimensionierte Ladeinfrastruktur und zeigt, welche Fahrzeuge zuerst wechseln. Unterstützung dazu bieten die Seiten zum Fuhrpark elektrifizieren und zur gewerblichen Ladeinfrastruktur mit Lastmanagement und PV. Wer ein vorliegendes Angebot mit steuerlichem Hebel prüfen lassen will, findet dort die IAB-Prüfung.
Weiterführende Beiträge:
E-Auto Restwert Fuhrpark 2026: Zahlen und Ausblick
Dynamischer Stromtarif Flotte: Kosten senken mit System
Alternative zur Ladekarte: Laden ohne Kartenchaos
Häufige Fragen zu Abschreibung E-Fahrzeuge
Wie hoch ist die Abschreibung für E-Fahrzeuge im Anschaffungsjahr?
Die Abschreibung beträgt im Anschaffungsjahr 75 Prozent der Anschaffungskosten. Die Regel steht in § 7 Abs. 2a EStG und gilt für reine Elektrofahrzeuge im Anlagevermögen, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden. In den fünf Folgejahren folgen 10, 5, 5, 3 und 2 Prozent.
Bis wann gilt die 75-Prozent-Abschreibung für E-Fahrzeuge?
Nach aktuellem Gesetzesstand gilt sie für Anschaffungen vor dem 1. Januar 2028, also bis zum 31. Dezember 2027. Maßgeblich ist § 7 Abs. 2a EStG.
Welche Fahrzeuge fallen unter die Abschreibung für E-Fahrzeuge?
Begünstigt sind Elektrofahrzeuge nach § 9 Abs. 2 KraftStG, die zum Anlagevermögen gehören. Das sind Fahrzeuge mit Antrieb ausschließlich durch Elektromotoren, gespeist aus Energiespeichern oder emissionsfrei betriebenen Energiewandlern.
Gilt die Abschreibung auch für Plug-in-Hybride?
Nein. Plug-in-Hybride haben neben dem Elektromotor einen Verbrennungsmotor und erfüllen die Definition des Antriebs ausschließlich durch Elektromotoren nicht. Für sie gelten die allgemeinen Abschreibungsregeln.
Kann ich die 75-Prozent-Abschreibung mit einer Sonderabschreibung kombinieren?
Nein, nicht für dasselbe Fahrzeug. § 7 Abs. 2a Satz 2 EStG lässt die Staffel nur zu, wenn für das Fahrzeug keine Sonderabschreibungen in Anspruch genommen wurden. Den Investitionsabzugsbetrag klärt der Steuerberater im Einzelfall.
Wird die Abschreibung im Anschaffungsjahr zeitanteilig gekürzt?
Nein. § 7 Abs. 2a Satz 3 EStG schließt die monatsgenaue Kürzung aus. Ein Fahrzeug, das im Dezember angeschafft wird, erhält im Anschaffungsjahr den vollen Satz von 75 Prozent.
Gilt die Abschreibung auch für gebrauchte E-Fahrzeuge?
Der Gesetzestext verlangt eine Anschaffung, nicht ausdrücklich einen Neuwagen. Ob ein gebrauchtes Fahrzeug im Einzelfall begünstigt ist, klärt der Steuerberater.
Was ändert die Abschreibung für Mitarbeiter mit E-Dienstwagen?
Für Mitarbeiter ändert sich nichts. Nach Angaben des Bundes der Steuerzahler gilt bei der Fahrtenbuchmethode weiter eine lineare Abschreibung von 12,5 Prozent über acht Jahre. Bei der Pauschalmethode wird der Bruttolistenpreis mit 25 Prozent angesetzt, wenn der Bruttolistenneupreis nicht mehr als 100.000 Euro beträgt.
Welche Abschreibung gilt für andere bewegliche Wirtschaftsgüter bis Ende 2027?
Für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft werden, erlaubt § 7 Abs. 2 EStG eine degressive Abschreibung. Der Satz darf höchstens das Dreifache des linearen Satzes betragen und 30 Prozent nicht übersteigen.
Ändert die hohe Abschreibung den Restwert eines E-Fahrzeugs?
Nein. Die Abschreibung senkt den Restbuchwert in der Bilanz, nicht den Marktwert des Fahrzeugs. Das Unternehmen trägt beim Kauf das Restwertrisiko selbst und bespricht die Folgen eines späteren Verkaufs mit dem Steuerberater.
Warum gehören Ladepunkte und Strombezug in die Kalkulation?
Die 75-Prozent-Staffel gilt für das Fahrzeug, nicht für Ladepunkt, Netzanschluss oder Stromvertrag. Diese Posten bestimmen aber die laufenden Kosten. Einsatzprofil, Anschlussleistung, PV-Erzeugung zu den Ladezeiten und die Möglichkeit zur Lastverschiebung gehören deshalb vor den Kauf in die Rechnung.