
Ja, auch Verluste aus einem Investitionsabzugsbetrag können ein Steuerstundungsmodell nach § 15b EStG begründen. Das hat der Bundesfinanzhof im Urteil IV R 14/23 vom 02.10.2025 bestätigt. Dann sind die Verluste nur noch mit späteren Gewinnen derselben Einkunftsquelle verrechenbar. Ob ein PV-Direktinvestment betroffen ist, hängt vom Einzelfall ab. Entscheidend ist, ob ein fertiges Konzept auf Steuerverluste ausgerichtet ist und der Investor es nur zeichnet.
Angebote für Photovoltaik- und Batteriespeicher-Direktinvestments werben oft mit Steuervorteilen. Im Mittelpunkt steht meist der Investitionsabzugsbetrag nach § 7g EStG. Nach dem BFH-Urteil ist im Markt eine spürbare Verunsicherung entstanden. Dieser Beitrag ordnet ein, was das Gericht entschieden hat, welche Kriterien gelten und was offen bleibt. Außerdem erhalten Sie eine Checkliste für die Prüfung vor der Zeichnung.
Was der BFH im Urteil IV R 14/23 entschieden hat
Das Urteil betrifft keine Photovoltaik, sondern einen Windkraftfonds. Es ging um eine GmbH & Co. KG, die über einen Anlegerprospekt weitere Kommanditisten warb. Der Prospekt wies für die ersten Jahre Verluste aus. Diese entstanden zu einem großen Teil durch einen Investitionsabzugsbetrag. Die prognostizierte Verlustquote lag bei rund 20 Prozent des Eigenkapitals.
Das Finanzamt wertete das Konzept als Steuerstundungsmodell. Der BFH hat dazu drei Punkte festgehalten:
- Verluste aus einem Investitionsabzugsbetrag können ein Steuerstundungsmodell begründen.
- Sie zählen auch bei der 10-Prozent-Grenze mit.
- Das Konzept muss von einer anderen Person stammen als vom Investor. Der Investor ist dabei passiv.
Auch ein Gründungsgesellschafter kann erfasst sein. Das gilt nicht, wenn er das Konzept wesentlich mitbestimmt hat. Der BFH hat den Fall deshalb an das Finanzgericht Nürnberg zurückverwiesen. Dort muss geklärt werden, wer das Konzept entwickelt hat. Veröffentlicht wurde das Urteil am 15.01.2026 (BStBl II 2026, S. 415).
Was § 15b EStG regelt
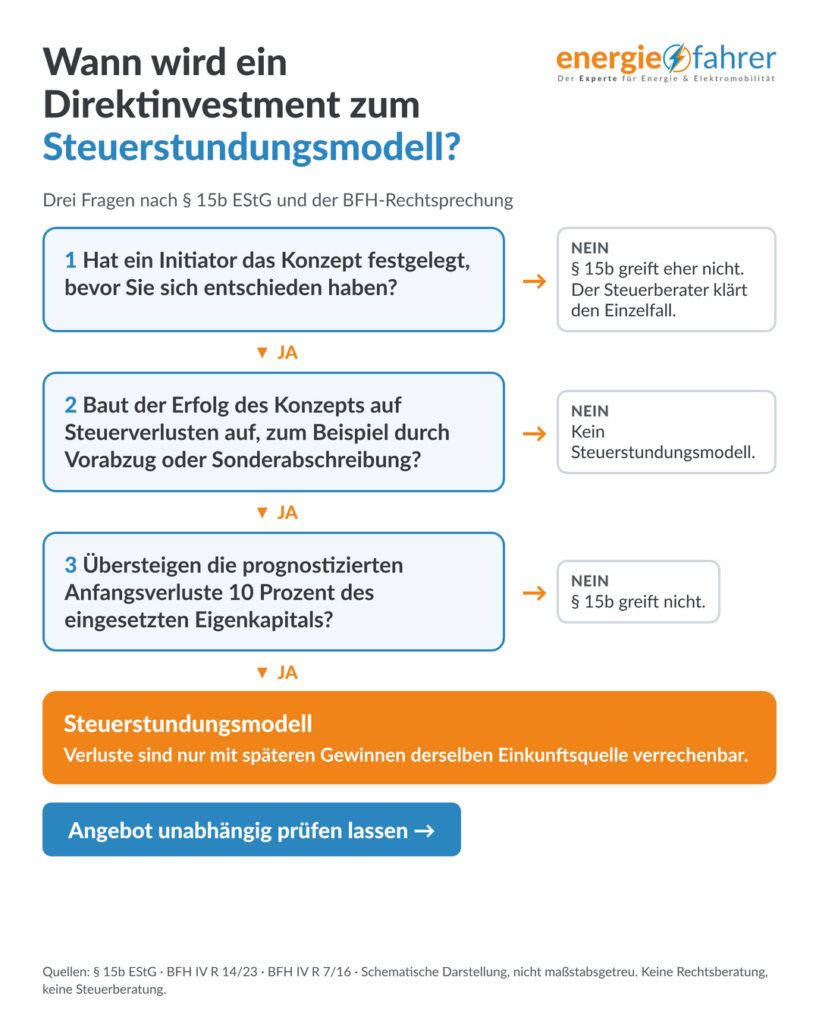
Die Vorschrift (§ 15b EStG) beschränkt den Verlustausgleich bei Steuerstundungsmodellen. Solche Verluste dürfen weder mit Einkünften aus Gewerbebetrieb noch mit anderen Einkünften ausgeglichen werden. Auch ein Abzug nach § 10d EStG ist ausgeschlossen. Die Verluste mindern nur Einkünfte, die der Steuerpflichtige in den Folgejahren aus derselben Quelle erzielt.
Das Finanzamt stellt den nicht ausgleichsfähigen Verlust jährlich gesondert fest. Dabei geht es vom verrechenbaren Verlust des Vorjahres aus. Die Regeln zu beschränkt ausgleichsfähigen Verlusten nach § 15a EStG sind insoweit nicht anzuwenden.
Hinzu kommt die Nichtaufgriffsgrenze in Absatz 3. Die Vorschrift greift nur, wenn in der Anfangsphase die Summe der prognostizierten Verluste mehr als 10 Prozent des gezeichneten und aufzubringenden Kapitals ausmacht. Bei Einzelinvestoren zählt das eingesetzte Eigenkapital.
Wann ein Konzept als Steuerstundungsmodell gilt
Die Kriterien hat der BFH schon 2019 im Urteil IV R 7/16 beschrieben. Das Gericht prüft immer den Einzelfall in einer wertenden Gesamtbetrachtung. Fünf Merkmale sind wichtig:
- Vorgefertigtes Konzept: Geschäftsgegenstand und Konstruktion stehen vor der Investitionsentscheidung fest. Initiatoren haben sie festgelegt. Typisch, aber nicht zwingend, ist ein Anlegerprospekt.
- Ausrichtung auf negative Einkünfte: Der wirtschaftliche Erfolg des Konzepts baut auf Steuervorteilen auf. Im Vordergrund müssen sie nicht stehen.
- Werbung unnötig: Der Anbieter muss nicht aktiv mit Steuervorteilen werben.
- Wahlrechte als Indiz: Verluste aus degressiver AfA oder Sonderabschreibung können ein Steuerstundungsmodell begründen. Die Ausübung dieser Wahlrechte kann ein Indiz sein.
- Sinnhaftigkeit unerheblich: Die Investition muss nicht betriebswirtschaftlich unsinnig sein. Auch Investitionen in erneuerbare Energien sind nicht von vornherein ausgenommen.
Außerdem prüft der BFH anlegerbezogen. Ob ein Steuerstundungsmodell vorliegt, wird für jeden Anleger einzeln beurteilt. Dabei fließt auch dessen Sonderbetriebsvermögen ein.
Wie der Investitionsabzugsbetrag die Verluste erzeugt
Der Investitionsabzugsbetrag zieht einen Teil der geplanten Kosten vorab vom Gewinn ab. Genau dadurch entstehen in der Anfangsphase hohe Verluste. Im Anschaffungsjahr wird der Betrag wieder gewinnerhöhend hinzugerechnet. Die wichtigsten Eckwerte nach § 7g EStG:
| Merkmal | Regel |
|---|---|
| Vorabzug | bis zu 50 Prozent der voraussichtlichen Anschaffungskosten |
| Gewinngrenze | 200.000 Euro im Jahr des Abzugs |
| Höchstbetrag | 200.000 Euro je Betrieb |
| Investitionsfrist | drei Jahre nach dem Abzugsjahr |
| Nutzung | ausschließlich oder fast ausschließlich betrieblich (mindestens 90 Prozent) |
| Sonderabschreibung | bis zu 40 Prozent, im Anschaffungsjahr und den vier Folgejahren |
Zur Einordnung: Ein hoher Vorabzug bei geringem Eigenkapital führt schnell über die 10-Prozent-Grenze. Wird die Investition nicht rechtzeitig umgesetzt, macht das Finanzamt den Abzug im Abzugsjahr rückgängig.
Sind PV- und Speicher-Direktinvestments betroffen?
Eine Entscheidung des BFH zu Photovoltaik oder Batteriespeichern habe ich nicht gefunden. Auch eine Aussage der Finanzverwaltung dazu liegt mir nicht vor. Die Übertragung des Urteils auf PV ist deshalb eine Einschätzung, keine gesicherte Rechtslage.
Die Fachwelt bewertet das unterschiedlich. Der Steuerberater Sören Steuber schreibt in pv magazine, ein Pauschalurteil sei das nicht. Entscheidend sei, ob der Investor ein fremdes, auf Verluste ausgerichtetes Konzept zeichnet oder selbst plant und entscheidet. Ein Fachbeitrag der Gestaltenden Steuerberatung geht weiter: Bei IAB-Fondsgestaltungen dürfte die Rechnung für die Mehrzahl der Investoren nicht mehr aufgehen.
Beides passt zusammen. Je fertiger das Konzept eines Initiators ist und je stärker sein Erfolg an Steuerverlusten hängt, desto eher ist § 15b ein Thema. Wer als Unternehmer die eigene Dach-Anlage selbst plant, bewegt sich nach der Logik der Passivität in einer anderen Lage. Das ist meine Einordnung und gehört mit dem Steuerberater geklärt.
Bei Speichern kommt eine zweite Frage hinzu: ob ein Gemeinschaftsspeicher überhaupt ein eigenständiges Wirtschaftsgut ist. Das behandelt der Beitrag Investitionsabzugsbetrag Batteriespeicher: Gemeinschaftsspeicher im Fokus. Einen Überblick über Projektarten bietet Photovoltaik-Direktinvestment 2026: Warum geprüfte Projekte die bessere Wahl sind.
So prüfen Unternehmer ein Angebot auf ein Steuerstundungsmodell
Sechs Schritte helfen vor der Zeichnung. Sie ersetzen keine steuerliche Prüfung, sie machen sie aber gezielter.
- Konzept klären: Wer hat es entwickelt, und stand es vor Ihrer Entscheidung fest?
- Verlustprognose lesen: Welche Verluste weist die Wirtschaftlichkeitsrechnung für die Anfangsphase aus, mit und ohne Investitionsabzugsbetrag?
- 10-Prozent-Test rechnen: Prognostizierte Anfangsverluste geteilt durch das eingesetzte Eigenkapital.
- Erfolg ohne Steuereffekt prüfen: Trägt das Projekt auch, wenn Verluste nur mit späteren Gewinnen verrechenbar sind?
- Eigenen Einfluss dokumentieren: Haben Sie am Konzept mitgewirkt, gehört das in die Unterlagen.
- Steuerberater vor der Zeichnung einbinden: Die Beurteilung hängt am Einzelfall.
Liegt Ihnen bereits ein Angebot vor, können Sie es vorab unabhängig auf Technik und Wirtschaftlichkeit prüfen lassen.
Diese Fragen sollten Sie dem Anbieter schriftlich stellen
Mündliche Zusagen helfen später nicht. Lassen Sie sich die Antworten schriftlich geben:
- Wer hat das Konzept entwickelt, und wann wurde es festgelegt?
- Welche Verluste sind für die Anfangsphase prognostiziert, mit und ohne Investitionsabzugsbetrag?
- Auf welches eingesetzte Eigenkapital bezieht sich die Rechnung?
- Auf welcher steuerlichen Prüfung beruht die Steueraussage, und liegt sie schriftlich vor?
- Wer trägt die Folgen, wenn das Finanzamt § 15b anwendet?
- Wie ist der Kaufpreis zwischen PV-Anlage und Speicher aufgeteilt?
- Wie ist der Speicher technisch eingebunden, und sind Batteriepacks klar zugeordnet?
Einordnung aus der Praxis
Kunden bitten mich regelmäßig, Direktinvestment-Angebote einzuschätzen. Bei den Steuerangaben sehe ich ein klares Muster. Sie fehlen ganz, sind sehr allgemein gehalten oder lassen sich nicht belegen. Aus meiner Sicht sind vier von fünf Angeboten, die ich prüfe, nicht empfehlenswert. Das ist meine Einschätzung aus der Prüfpraxis, keine Statistik.
Steuer(spar)modelle stimmen oft nicht. Deshalb empfehle ich Unternehmern vor jeder Zeichnung fünf Dinge:
- Mindestens ein Gegenangebot einholen.
- Einen Steuerberater einbinden.
- Einen Rechtsanwalt den Vertrag prüfen lassen.
- Behauptungen und Zahlen belegen lassen.
- Einen unabhängigen Fachmann für die technische und wirtschaftliche Prüfung hinzuziehen.
Fazit: Erst prüfen, dann zeichnen
Das BFH-Urteil macht den Investitionsabzugsbetrag nicht wertlos. Es zeigt aber, dass Steuerverluste allein kein Investitionsgrund sind. Ob § 15b bei einem PV- oder Speicher-Direktinvestment greift, entscheidet der Einzelfall. Wer vor der Zeichnung Konzept, Zahlen und Vertrag prüft, trifft die bessere Entscheidung.
Liegt Ihnen ein solches Angebot vor, prüfe ich es unabhängig und herstellerneutral. Die unabhängige Prüfung von IAB-Angeboten für Photovoltaik bereitet Technik und Wirtschaftlichkeit so auf, dass Ihr Steuerberater und Ihr Anwalt damit weiterarbeiten können. Die steuerliche Beurteilung bleibt bei Ihrem Steuerberater.
Quellen: BFH, Urteil vom 02.10.2025, IV R 14/23 (BStBl II 2026, S. 415); BFH, Urteil vom 06.06.2019, IV R 7/16 (BStBl II 2019, S. 513); BFH, Urteil vom 21.11.2024, IV R 6/22; § 15b EStG; § 7g EStG; pv magazine Deutschland, 06.11.2026 und 17.08.2026; Gestaltende Steuerberatung (IWW), 01.06.2026. Stand: 07.11.2026.
Weiterführende Beiträge:
Investitionsabzugsbetrag Batteriespeicher: Gemeinschaftsspeicher im Fokus
IAB-Falle vermeiden: Photovoltaik Investment prüfen
Photovoltaik Eigenverbrauch Steuerfalle für Unternehmen
Häufige Fragen zu Steuerstundungsmodell Photovoltaik
Greift § 15b EStG automatisch bei jedem Direktinvestment mit Investitionsabzugsbetrag?
Nein. Es braucht ein vorgefertigtes Konzept, das auf negative Einkünfte ausgerichtet ist. Zusätzlich müssen die prognostizierten Anfangsverluste die 10-Prozent-Grenze überschreiten.
Was passiert mit Verlusten aus einem Steuerstundungsmodell?
Sie sind nicht mit anderen Einkünften ausgleichbar und auch nicht nach § 10d EStG abziehbar. Sie mindern nur spätere Einkünfte aus derselben Quelle. Das Finanzamt stellt den verrechenbaren Verlust jährlich gesondert fest.
Muss der Anbieter mit Steuervorteilen werben?
Nein. Nach dem BFH-Urteil IV R 7/16 ist aktive Werbung mit Steuervorteilen nicht erforderlich. Es genügt, dass der wirtschaftliche Erfolg des Konzepts auf negativen Einkünften aufbaut.
Gilt § 15b auch bei einer wirtschaftlich sinnvollen Investition?
Ja. Das Gericht verlangt keine betriebswirtschaftlich unsinnige Investition. Auch staatlich geförderte Investitionen in erneuerbare Energien sind nicht von vornherein ausgenommen.
Können Sonderabschreibung und degressive AfA ein Steuerstundungsmodell begründen?
Ja. Nach dem BFH ist es ohne Belang, auf welchen Vorschriften die Verluste beruhen. Die Ausübung solcher Wahlrechte kann ein Indiz für ein auf Verluste ausgerichtetes Konzept sein.
Wie wird die 10-Prozent-Grenze berechnet?
Maßgeblich ist das Verhältnis der prognostizierten Verluste in der Anfangsphase zum Kapital. Bei Fonds zählt das gezeichnete und aufzubringende Kapital, bei Einzelinvestoren das eingesetzte Eigenkapital. Verluste aus dem Investitionsabzugsbetrag zählen mit.
Werden alle Anleger eines Projekts gleich behandelt?
Nicht zwingend. Der BFH prüft anlegerbezogen. Ob ein Steuerstundungsmodell vorliegt, wird für jeden Anleger einzeln beurteilt, einschließlich seines Sonderbetriebsvermögens.
Gilt die Beschränkung auch bei Insolvenz und Totalverlust?
Ja. Der BFH hat im Urteil IV R 6/22 vom 21.11.2024 entschieden, dass die Beschränkung auch bei definitiven Verlusten verfassungsgemäß ist. Das Urteil betrifft einen Biodiesel-Fonds, dessen Gesellschaft insolvent wurde.
Sind auch Sonderbetriebsausgaben betroffen?
Bei Personengesellschaften ja. Nach IV R 6/22 erfasst die Beschränkung auch individuelle Sonderbetriebsausgaben des Gesellschafters. Als Beispiel nennt der BFH Verluste aus nachrangigen Gesellschafterdarlehen.
Was gilt, wenn der Initiator selbst beteiligt ist?
Dann kann er trotzdem erfasst sein, wenn er sich zu den Bedingungen der übrigen Anleger beteiligt. Hat er das Konzept aber wesentlich mitbestimmt, ist er nicht wie ein passiver Anleger zu behandeln. So lautet die Aussage im Urteil IV R 14/23.
Wann muss nach dem Vorabzug investiert werden?
Die Investition muss innerhalb von drei Jahren nach dem Abzugsjahr erfolgen. Sonst wird der Abzug im Abzugsjahr rückgängig gemacht. Der Vorabzug beträgt höchstens 50 Prozent der voraussichtlichen Anschaffungskosten, die Gewinngrenze liegt bei 200.000 Euro.
Muss die Anlage betrieblich genutzt werden?
Ja. Das Wirtschaftsgut muss ausschließlich oder fast ausschließlich betrieblich genutzt werden. Als Faustregel gelten mindestens 90 Prozent. Bei hohem privatem Eigenverbrauch entfällt der Vorabzug.
Ist ein Batteriespeicher grundsätzlich für den Vorabzug geeignet?
Das hängt von der Einbindung ab. Laut Bayerischem Landesamt für Steuern (Stand Juni 2025) ist ein Speicher hinter dem Wechselrichter ein selbständiges Wirtschaftsgut. Ein Speicher vor dem Wechselrichter gehört zur PV-Anlage. Bei Gemeinschaftsspeichern kommt es zusätzlich auf Vertrag und Zuordnung an.
Gibt es schon ein Urteil zu Photovoltaik oder Batteriespeichern?
Eine solche Entscheidung habe ich nicht gefunden (Stand 07.11.2026). Das Urteil IV R 14/23 betrifft einen Windkraftfonds. Die Übertragung auf PV ist eine Einschätzung.
Wer prüft bei einem Angebot was?
Der Steuerberater prüft die steuerlichen Voraussetzungen, der Rechtsanwalt den Vertrag. Technik, Ertragsprognose und Wirtschaftlichkeit prüft ein unabhängiger Fachmann.