Photovoltaik steuerfrei 2027 gilt für Anlagen bis 30 kWp je Wohn- oder Gewerbeeinheit, insgesamt höchstens 100 kWp je Steuerpflichtigem. Förderrechtlich ändert sich mehr: Der Regierungsentwurf zum EEG 2027 streicht die feste Einspeisevergütung für Neuanlagen. Er ist noch nicht beschlossen, verschiebt den Nutzen aber klar zu Eigenverbrauch und Lastverschiebung. Stand: 19.10.2026 Eine steuerfreie Anlage ist steuerlich nicht erledigt. Die Befreiung regelt die Einkommensteuer. Die Förderung regelt ein anderes Gesetz, und dort bewegt sich 2027 am meisten. Das betrifft Unternehmen mit Dachanlage ebenso wie Haushalte mit Anlage, E-Auto und Wärmepumpe.
Photovoltaik steuerfrei 2027: Was die Befreiung abdeckt
§ 3 Nr. 72 EStG befreit Einnahmen und Entnahmen aus PV-Anlagen von der Einkommensteuer. Die Grenze liegt bei 30 kWp je Wohn- oder Gewerbeeinheit. Insgesamt darf ein Steuerpflichtiger oder eine Mitunternehmerschaft höchstens 100 kWp betreiben. Maßgeblich ist die Bruttoleistung laut Marktstammdatenregister. Bei gewerblichen Einkünften entfällt zudem die Gewinnermittlung, wenn alle Einnahmen aus dieser Tätigkeit steuerfrei sind. Die Umsatzsteuer folgt einer eigenen Logik. § 12 Abs. 3 UStG senkt den Steuersatz auf 0 Prozent, befreit aber nicht von der Umsatzsteuer. Der Satz betrifft Module, wesentliche Komponenten, Speicher und die Installation. Bis 30 kWp gelten die Voraussetzungen als erfüllt. Darüber prüfen Betreiber den Einzelfall. Die Kleinunternehmerregelung gilt unabhängig davon. Nach § 19 Abs. 1 UStG darf der Vorjahresumsatz 25.000 Euro nicht übersteigen. Im laufenden Jahr liegt die Grenze bei 100.000 Euro.
- Einkommensteuer: § 3 Nr. 72 EStG, bis 30 kWp je Einheit, höchstens 100 kWp je Steuerpflichtigem
- Umsatzsteuer: § 12 Abs. 3 UStG, Steuersatz 0 Prozent, Vereinfachung bis 30 kWp
- Kleinunternehmer: § 19 Abs. 1 UStG, 25.000 Euro im Vorjahr, 100.000 Euro im laufenden Jahr
Steuerfrei heißt deshalb nicht steuerlich erledigt. Erweiterungen, Speicher und Betreiberwechsel verlangen jeweils eine eigene Prüfung.
Photovoltaik steuerfrei 2027, aber nicht förderfrei: Das ändert der EEG-Entwurf
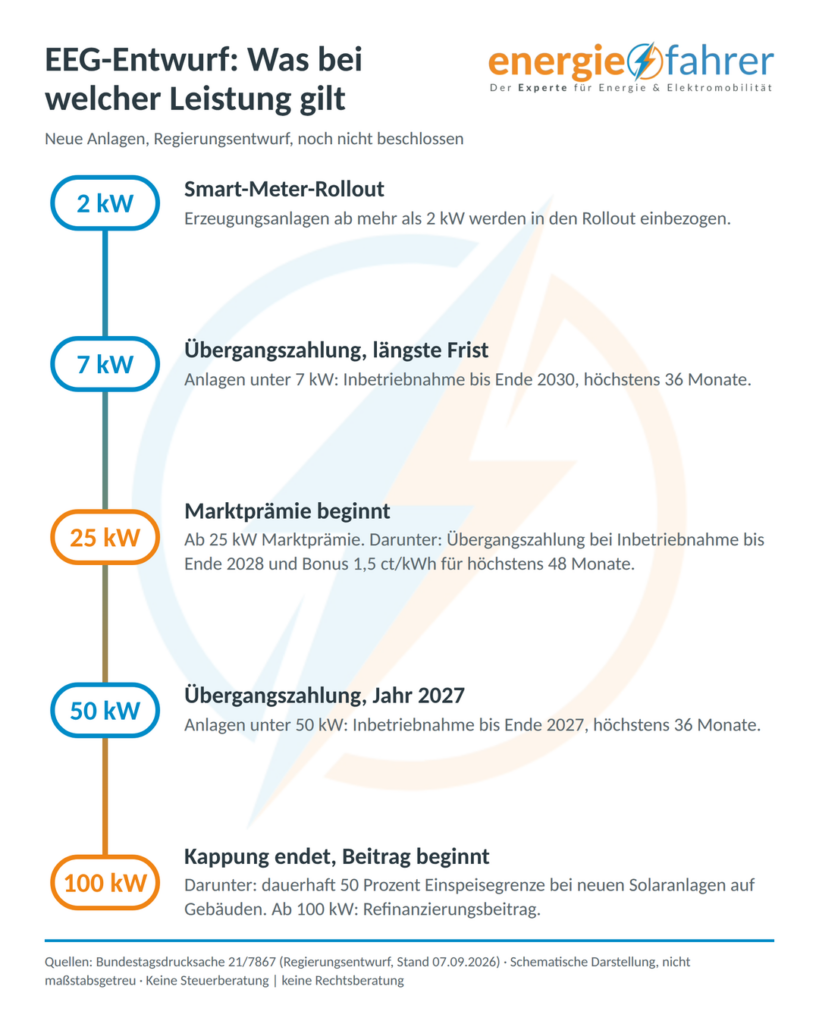
Der Regierungsentwurf schafft die feste Einspeisevergütung für Neuanlagen ab. Er liegt als Bundestagsdrucksache 21/7867 vor und soll am 1. Januar 2027 in Kraft treten. Die Direktvermarktung wird zur Regel. Kleine Anlagen erhalten übergangsweise eine befristete Zahlung vom Netzbetreiber.
- Übergangszahlung: höchstens 36 Kalendermonate, für Anlagen unter 50 kW bei Inbetriebnahme vor dem 1. Januar 2028, unter 25 kW vor dem 1. Januar 2029, unter 7 kW vor dem 1. Januar 2031
- Höhe: anzulegender Wert von 6,2 ct/kWh abzüglich 1 ct/kWh, rechnerisch 5,2 ct/kWh
- Bonus für sonstige Direktvermarktung: 1,5 ct/kWh, höchstens 48 Monate, nur für Anlagen unter 25 kW
- Marktprämie: erst ab 25 kW
- Negative Preise: keine Zahlung in diesen Zeiträumen
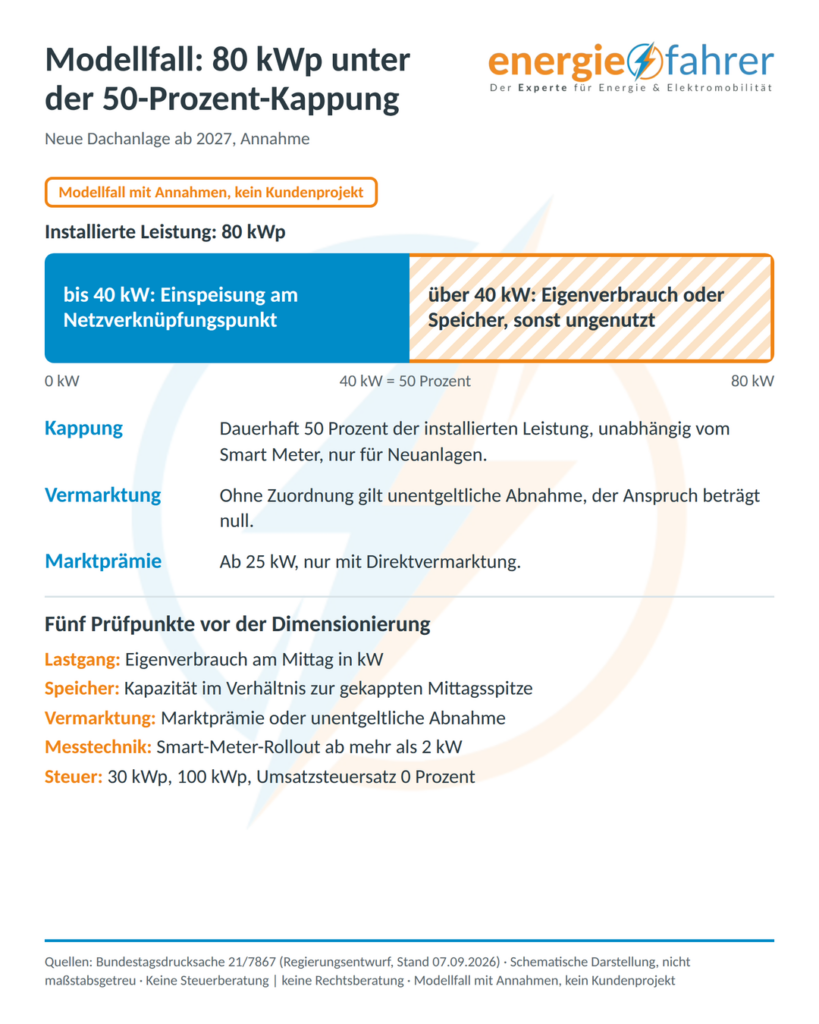
- Kappung: dauerhaft 50 Prozent der installierten Leistung bei neuen Solaranlagen auf Gebäuden unter 100 kW
- Refinanzierungsbeitrag: ab 100 kW, wenn der Jahresmarktwert den anzulegenden Wert übersteigt
- Smart-Meter-Rollout: ab mehr als 2 kW
Die Kappung gilt laut Begründung nur für Neuanlagen. Sie greift unabhängig vom Smart Meter und von der Vermarktungsform.
Direktvermarktung: Pflichten und Spielräume
Wer einspeist, soll künftig direkt vermarkten. Der Entwurf sieht dafür keinen Vertrauensschutz vor. Anlagen unter 100 kW ohne andere Zuordnung gelten als unentgeltliche Abnahme, der Anspruch beträgt dann null. Direktvermarktungsverträge sollen einen Strompreis-Schwellenwert für die ferngesteuerte Abregelung festlegen. Außerdem regeln sie, wer die Kosten trägt, wenn der Direktvermarkter nicht abregelt. Für Härtefälle bei fehlenden technischen Voraussetzungen erhält die Bundesnetzagentur eine Festlegungskompetenz.
Größere Anlagen und Bestand
Der Refinanzierungsbeitrag ab 100 kW setzt europäische Vorgaben um, die Zusatzerlöse in Hochpreisphasen abschöpfen. Wer dauerhaft auf die Marktprämie verzichtet, entgeht dem Beitrag. Die Mitteilung ist einmalig bis zum Ablauf des zehnten Kalenderjahres nach Inbetriebnahme möglich. Ausgeförderte Anlagen erhalten bis zum 31. Dezember 2032 eine Abnahme zum Jahresmarktwert, höchstens 10 ct/kWh, abzüglich eines von den Übertragungsnetzbetreibern veröffentlichten Werts. Die Verabschiedung verzögert sich. Ob die EU-Kommission rechtzeitig genehmigt, ist offen. Deshalb ist der 1. Januar 2027 nicht gesichert, und der Entwurf kann sich noch ändern.
Lastverschiebung statt Einspeisung: Was das für neue Projekte bedeutet
Bei neuen Projekten verschiebt sich der Nutzen von der Einspeisung zur zeitlichen Verlagerung des Stroms. Der Entwurf begründet das selbst: Solaranlagen sollen künftig regelmäßig von Beginn an mit Speicher entstehen. Ein Speicher verlagert die Mittagsspitze in Zeiten, in denen der Strom mehr wert ist. Außerdem sollen Nulleinspeiseanlagen weniger Hürden erhalten.
Modellfall: 80 kWp auf dem Hallendach (Annahme, kein Kundenprojekt)
Ein Betrieb plant für 2027 eine Anlage mit 80 kWp auf dem Dach. Die Kappung begrenzt die Einspeisung am Netzverknüpfungspunkt dauerhaft auf 40 kW. Mittagsstrom über dieser Grenze bleibt ungenutzt, sofern Betrieb oder Speicher ihn nicht aufnehmen. Wählt der Betreiber keine Vermarktung, gilt die Anlage als unentgeltliche Abnahme, der Zahlungsanspruch beträgt dann null. Eine Marktprämie setzt Direktvermarktung voraus. Fünf Prüfpunkte entscheiden deshalb über die Wirtschaftlichkeit:
- Lastgang: Eigenverbrauch am Mittag in kW
- Speicher: nutzbare Kapazität im Verhältnis zur gekappten Mittagsspitze
- Vermarktung: Direktvermarktung mit Marktprämie oder unentgeltliche Abnahme
- Messtechnik: Smart-Meter-Rollout ab mehr als 2 kW
- Steuer: Grenzen von 30 kWp und 100 kWp, Umsatzsteuersatz 0 Prozent
Bei Speichern in der Direktvermarktung bestimmt die Abgrenzungs- oder Pauschaloption den förderfähigen Anteil des Speicherstroms. Der Beitrag zu MiSpeL Gewerbespeicher ordnet diese Optionen ein.
PVpilot: Vorprüfung vor der Planung
Der PVpilot prüft ein PV-Projekt, bevor Planer die Anlage dimensionieren. Planer beschreiben das Vorhaben in eigenen Worten. Die Live-KI fragt gezielt nach und prüft angrenzende Themen wie Solarpflicht, Messung, Laden oder Speicher. Bei Rechtsfragen recherchiert sie und nennt Quelle und Stand. Offene Punkte hält sie als Prüfpunkte fest. Das geprüfte Projekt kann privat oder gewerblich sein, der Zugang steht jedoch nur Unternehmern offen. Der PVpilot ersetzt keine Fachplanung und keine verbindliche Rechts- oder Steuerberatung. Ein Beispielablauf des Anbieters: Bei einem Mieterstromprojekt mit Tiefgarage in NRW genügt ein Satz zum Vorhaben. Der PVpilot erkennt, dass der Standort über Solar- und Ladepflichten entscheidet. Er fragt nach dem Bundesland und ordnet die Solarpflicht nach Landesrecht ein. Damit ergänzt er Planungssoftware: erst die Grundlage, dann die Anlage. Ein Projekt lässt sich einmalig kostenlos testen, innerhalb von 24 Stunden ab Registrierung und ohne PDF-Download. Der Zugang ist außerdem im DEKRA-Zertifikatskurs „Projektmanager/in PV“ enthalten.
Einordnung aus der Praxis
Bei neuen Projekten setze ich aktuell auf Lastverschiebung. Es geht ohnehin um Anpassungen, denn die Einspeisevergütung sinkt so oder so. Deshalb hat sie für mich dabei weniger Relevanz. Das ist meine Einschätzung zum Stand jetzt. Ein Beispiel aus meiner Nachbarschaft: Das Haus eines Nachbarn hat eine PV-Anlage. Er nutzt den Strom für das eigene Haus und sein E-Auto. Eine Wärmepumpe kommt demnächst dazu. Dann geht es um die Abrechnung und darum, über Direktvermarktung nachzudenken.
Aktuell gibt es dafür keinen wirklich interessanten Anbieter. Die Kosten sind im Moment noch zu hoch. Mein Rat lautet deshalb: abwarten und den Markt beobachten. Das gilt für diesen Fall zum Stand jetzt. Der PVpilot soll Planern viel Arbeit abnehmen, und genau dafür ist er gedacht. Man kann damit gezielt den individuellen Einzelfall abfragen. Er gibt außerdem Warnungen und Empfehlungen, wie man mit steuerrechtlichen Fragen umgehen kann. Die individuelle Beratung durch einen Steuerberater bleibt so oder so wichtig.
Fazit: Steuer prüfen, Förderung neu rechnen
Die Steuerbefreiung bleibt, der Rahmen der Förderung ändert sich. Wer Photovoltaik steuerfrei 2027 plant, rechnet besser mit Eigenverbrauch und Lastverschiebung als mit Einspeiseerlösen. Maßgeblich bleibt, was der Bundestag aus dem Entwurf macht. Bis dahin bleibt der Entwurf eine Planungsgrundlage und kein geltendes Recht.
Wer 2027 neu plant, muss Kappung, Vermarktung und Steuerfragen vor der Dimensionierung klären. Eine Vorprüfung mit dem PVpilot sortiert diese Prüfpunkte. Die Wirtschaftlichkeit mit Speicher lässt sich mit dem PV-Kostenrechner abschätzen. Für Konzeption und steuerrechtliche Einordnung gewerblicher Anlagen bietet energiefahrer.de die gewerbliche PV-Beratung. Angebote mit Investitionsabzugsbetrag prüft die IAB-Angebotsprüfung. Bitte beachten Sie, dass diese Ausführung hier keine rechtliche und steuerrechtliche individuelle Bewertung beinhaltet. Nutzen Sie dazu Ihren Steuerberater.
Weiterführende Beiträge:
PV-Planung Regulatorik: Wo Planungssoftware endet
Batteriespeicher stärken Eigenverbrauch im Unternehmen
MiSpeL Gewerbespeicher: Neue Regeln ab Oktober 2026
Häufige Fragen zu Photovoltaik steuerfrei 2027
Bis wie viel kWp ist eine PV-Anlage einkommensteuerfrei?
Nach § 3 Nr. 72 EStG sind Einnahmen und Entnahmen bis 30 kWp je Wohn- oder Gewerbeeinheit steuerfrei. Insgesamt gilt eine Grenze von 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft. Maßgeblich ist die Bruttoleistung laut Marktstammdatenregister.
Ist eine steuerfreie PV-Anlage auch umsatzsteuerfrei?
Nein. § 12 Abs. 3 UStG senkt den Steuersatz auf 0 Prozent, die Umsatzsteuer entfällt aber nicht. Bis 30 kWp gelten die Voraussetzungen als erfüllt.
Gilt der Nullsteuersatz auch für Batteriespeicher?
Ja, § 12 Abs. 3 UStG nennt Speicher, die den mit Solarmodulen erzeugten Strom speichern. Voraussetzung ist, dass die Lieferung die Bedingungen der Vorschrift erfüllt.
Welche Grenzen hat die Kleinunternehmerregelung?
Nach § 19 Abs. 1 UStG darf der Vorjahresumsatz 25.000 Euro nicht überschreiten. Im laufenden Jahr gilt eine Grenze von 100.000 Euro.
Wird die Einspeisevergütung 2027 abgeschafft?
Der Regierungsentwurf zum EEG 2027 schafft die feste Einspeisevergütung für Neuanlagen ab. Der Entwurf ist noch nicht beschlossen. Inkrafttreten ist laut Entwurf der 1. Januar 2027.
Wie lange zahlt der Netzbetreiber die Übergangszahlung?
Höchstens 36 Kalendermonate ab Inbetriebnahme. Sie gilt laut Entwurf für Anlagen unter 50 kW bei Inbetriebnahme vor dem 1. Januar 2028. Für Anlagen unter 25 kW gilt der 1. Januar 2029, für Anlagen unter 7 kW der 1. Januar 2031.
Wie hoch ist die geplante Übergangszahlung?
Rechnerisch 5,2 ct/kWh. Der Entwurf setzt einen anzulegenden Wert von 6,2 ct/kWh an und zieht davon 1 ct/kWh ab.
Was bedeutet die 50-Prozent-Kappung bei neuen PV-Anlagen?
Neue Solaranlagen auf Gebäuden unter 100 kW dürfen laut Entwurf dauerhaft höchstens 50 Prozent ihrer installierten Leistung einspeisen. Das gilt unabhängig vom Smart Meter. Eine Anlage mit 80 kWp speist damit höchstens 40 kW ein.
Gilt die Kappung auch für Bestandsanlagen?
Nein. Laut Begründung des Entwurfs gilt die Regel nur für Neuanlagen.
Was ist der Direktvermarktungsbonus im EEG-Entwurf?
Anlagen unter 25 kW erhalten für sonstige Direktvermarktung 1,5 ct/kWh. Der Bonus wird höchstens 48 Monate gezahlt.
Wie hilft ein Speicher bei der Lastverschiebung?
Ein Speicher nimmt Mittagsstrom auf und gibt ihn in Zeiten höherer Stromnachfrage ab. Der Entwurf nennt diese Verlagerung der Mittagsspitzen ausdrücklich als Ziel.
Was prüft der PVpilot?
Der PVpilot prüft ein PV-Projekt vor der Planung auf regulatorische, steuerliche und organisatorische Fragen. Er ersetzt keine Fachplanung und keine verbindliche Rechts- oder Steuerberatung. Der Zugang steht nur Unternehmern offen.