Zur EEG-Novelle 2027 Photovoltaik gilt: Sie ist noch kein Gesetz, sondern ein Regierungsentwurf im Bundestag. Für neue Anlagen entfällt darin die feste Einspeisevergütung, und die Direktvermarktung wird zur Regel. Betriebe rechnen deshalb künftig vor allem mit Eigenverbrauch und Speicher. Stand: 26.10.2026 Der Bundestag hat den Entwurf am 24. September 2026 in erster Lesung beraten. Die Fraktionen verhandeln derzeit über die endgültige Fassung. Alle Angaben beschreiben deshalb den Regierungsentwurf, nicht geltendes Recht.
EEG-Novelle 2027 Photovoltaik: Was sich ändert und für wen
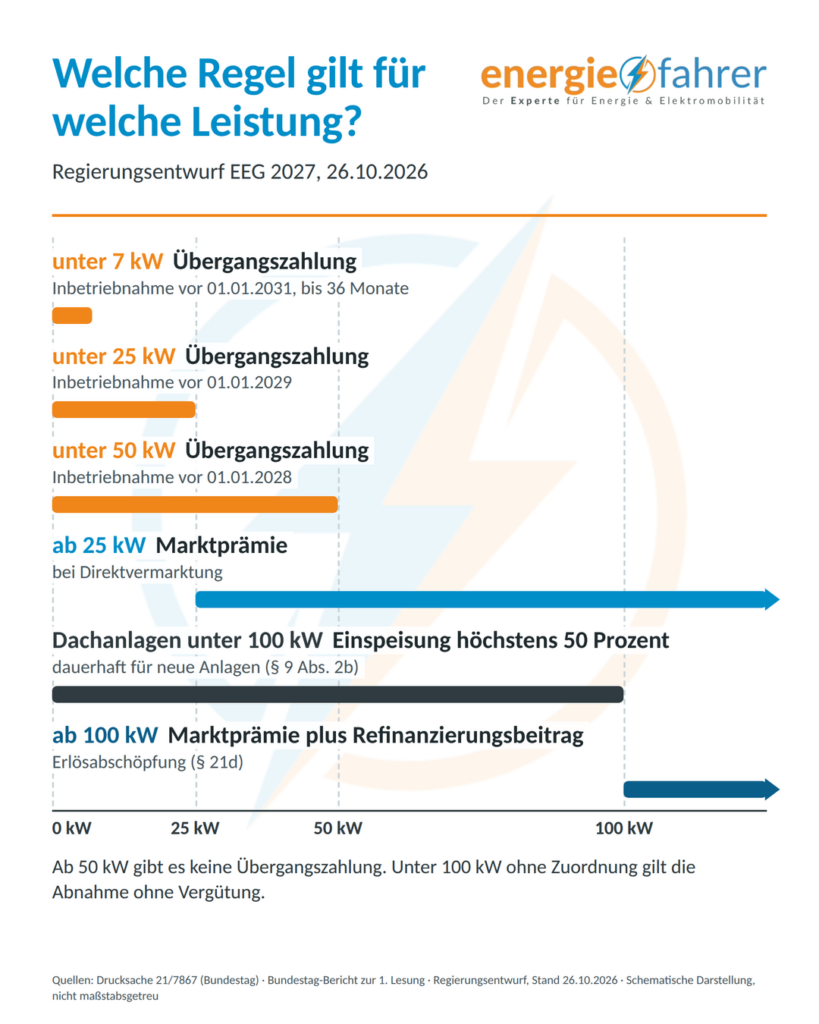
Neue Anlagen leben künftig vom Eigenverbrauch, nicht mehr von der Einspeisung. Bisher funktionierte ein Betriebsdach nach einem einfachen Muster: bauen, einspeisen, Vergütung bekommen. Dieses Muster kippt für neue Anlagen. Der Entwurf zahlt die feste Vergütung nur noch kleinen Anlagen und nur befristet. Betriebe ab 25 kW verkaufen den Überschuss am Markt. Der Wert jeder eingespeisten Kilowattstunde schwankt damit. Der Wert jeder selbst verbrauchten Kilowattstunde orientiert sich am eigenen Strompreis. Für die Planung heißt das: Der Verbrauch rückt vor die Anlagengröße. Welche Regel für welche Leistung gilt, zeigt die Tabelle nach der Drucksache 21/7867.
| Anlage | Regel im Entwurf | Fundstelle |
|---|---|---|
| unter 7 kW | Übergangszahlung bis 36 Monate, Inbetriebnahme vor 01.01.2031 | § 21, § 25 |
| unter 25 kW | Übergangszahlung, Inbetriebnahme vor 01.01.2029 | § 21 |
| unter 50 kW | Übergangszahlung, Inbetriebnahme vor 01.01.2028 | § 21 |
| ab 25 kW | Marktprämie bei Direktvermarktung | § 20 |
| unter 100 kW ohne Zuordnung | unentgeltliche Abnahme, Anspruch null | § 21c |
| Dachanlagen unter 100 kW | Einspeisung dauerhaft höchstens 50 Prozent der Leistung | § 9 Abs. 2b |
| ab 100 kW | Marktprämie plus Refinanzierungsbeitrag | § 21d |
| ausgeförderte Anlagen | höchstens 10 ct/kWh, bis 31.12.2032 | § 23b |
Die Übergangszahlung liegt laut Bundestag-Bericht bei 5,2 Cent je Kilowattstunde. Anlagen ab 50 kW erhalten sie gar nicht.
EEG-Novelle 2027 Photovoltaik: Was heute noch offen ist
Offen sind vor allem die endgültige Fassung und der Zeitpunkt des Inkrafttretens. Der Bundestag hörte Sachverständige am 5. Oktober 2026 an. Laut Bundestag-Bericht verlangten alle Seiten erhebliche Nachbesserungen. Aus heutiger Sicht ist offen:
- Die zweite und dritte Lesung. Der BEE rechnet laut Solarserver mit der Woche vom 9. bis 13. November.
- Die Haltung des Bundesrats. Er hatte viele Änderungen vorgeschlagen und tagt voraussichtlich am 20. November.
- Die EU-Genehmigung. Ob sie bis zum 1. Januar 2027 vorliegt, hält der BEE für unklar.
- Das Netzpaket. Der Bundestag berät es parallel.
- Die Übergangsregeln für Anlagen im Bau. Dieser Beitrag wertet sie nicht aus.
Trotzdem lässt sich schon planen:
- Das Verbrauchsprofil klären, bevor die Anlagengröße feststeht.
- Früh beim Netzbetreiber nach Engpässen am Standort fragen.
- Im Vertrag den unterstellten EEG-Stand und den Inbetriebnahmetermin festhalten. Die Inbetriebnahme bestimmt, welche Regel gilt (§ 21).
Einordnung aus der Praxis
Ich halte nichts davon, Druck aufzubauen und nur auf 2026 zu schauen. Betriebe sollten vorausschauend planen. Mit den neuen Spielregeln muss sich jeder Betrieb auseinandersetzen, der Photovoltaik plant. Drei Fragen zählen: Wann gilt das EEG 2027, wie rechnet sich die Anlage damit, und worauf muss man achten? Manches wissen wir heute noch nicht. Das sage ich offen, denn ein Entwurf ist noch kein Gesetz. Viele Aussagen dazu arbeiten mit falschen Annahmen.
Wie stark eine einzige Annahme wirkt, habe ich in einem Prüffall gesehen. Er steht weiter unten. Strompreise setzen sie oft zu hoch an. Einspeisung und Direktvermarktung bewerten sie häufig nicht sauber. Die Kostenstrukturen ganzer Anlagen sind oft unklar oder rechnerisch nicht schlüssig. Ich empfehle zu bauen, wenn das Projekt nach den richtigen Faktoren geprüft wurde. Dafür braucht es den richtigen Partner für die Umsetzung. Betriebe sollten ihm gezielte Fragen stellen, denn viele Antworten bleiben unkonkret. Der Investitionsabzugsbetrag betrifft dabei nicht nur das eigene Projekt eines Betriebs, sondern auch Investoren in PV und Speicher.
Erlösabschöpfung und Netzpaket: Was Betriebe davon trifft
Die Erlösabschöpfung trifft nur Anlagen ab 100 kW. Der Entwurf nennt sie Refinanzierungsbeitrag (§ 21d). Betreiber zahlen ihn je eingespeister Kilowattstunde, wenn der Jahresmarktwert über dem anzulegenden Wert liegt. Hintergrund ist eine EU-Vorgabe: Geförderte Anlagen sollen Zusatzerlöse in Hochpreisphasen abgeben. Wer dauerhaft auf die Marktprämie verzichtet, entgeht dem Beitrag (§ 21e). Die Mitteilung ist einmalig bis zum Ende des zehnten Kalenderjahres nach Inbetriebnahme möglich. Das Netzpaket führt einen Redispatch-Vorbehalt ein. Entstehen neue Wind- und Solarparks in überlasteten Netzgebieten, entfällt für einen Teil des abgeregelten Stroms die Entschädigung. Laut Bundestag beträgt der Verzicht 18 bis 20 Prozent der Jahresstrommenge und gilt grundsätzlich sechs Jahre. Ob das eigene Dach betroffen ist, lässt sich nur am Standort klären. Die gewerbliche PV-Beratung prüft Lastprofil, Dach und Netzanschluss, bevor ein Angebot entsteht.
Modellfall: 90 kWp mit Speicher im Jahr 2027
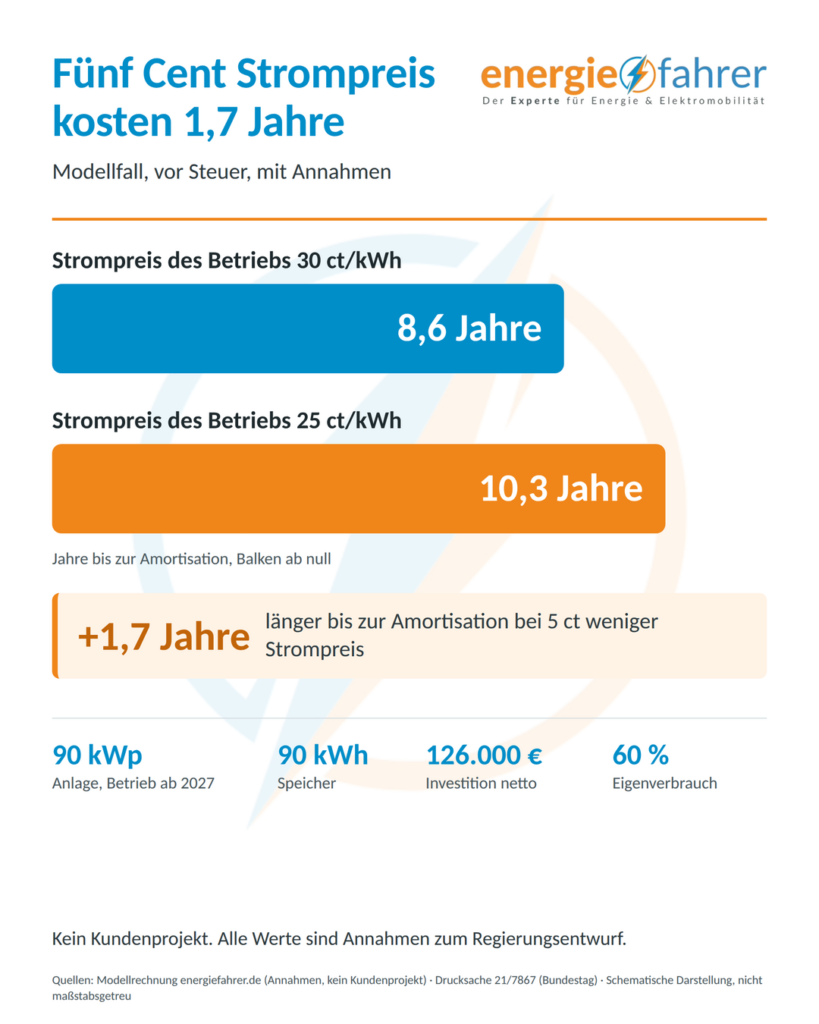
Im Modellfall amortisiert sich eine 90-kWp-Anlage in rund 8,6 Jahren, hängt aber stark am Strompreis. Alle Werte sind Annahmen vor Steuer, kein Kundenprojekt.
| Annahme | Wert |
|---|---|
| Anlage | 90 kWp, Inbetriebnahme 2027 |
| Ertrag | 900 kWh je kWp, 81.000 kWh im Jahr |
| Speicher | 90 kWh |
| Eigenverbrauch | 60 Prozent, 48.600 kWh |
| Einspeisung | 32.400 kWh zu 4 ct/kWh |
| Strompreis des Betriebs | 30 ct/kWh |
| Investition netto | 126.000 Euro (PV 81.000, Speicher 45.000) |
| Betriebskosten | 1.200 Euro im Jahr |
| Ergebnis | Wert |
|---|---|
| Ersparnis durch Eigenverbrauch | 14.580 Euro |
| Erlös aus Einspeisung | 1.296 Euro |
| Nutzen im Jahr nach Betriebskosten | 14.676 Euro |
| Amortisation bei 30 ct/kWh | rund 8,6 Jahre |
| Amortisation bei 25 ct/kWh | rund 10,3 Jahre |
Fünf Cent weniger Strompreis kosten 1,7 Jahre Amortisation. Bei 90 kWp begrenzt die Kappung die Einspeisung auf 45 kW (§ 9 Abs. 2b). Der Modellfall nimmt an, dass Eigenverbrauch und Speicher die Spitzen darüber aufnehmen. Eine Übergangszahlung gibt es nicht, und der Refinanzierungsbeitrag entfällt. Zum Speicher hilft der Beitrag Batteriespeicher stärken Eigenverbrauch im Unternehmen. Im eigenen Betrieb entscheiden Strompreis, Lastprofil und Speichergröße. Die gewerbliche PV-Beratung rechnet mit den Werten des Betriebs statt mit Annahmen.
Steuervorteil und Investoren: Was das EEG nicht ändert
Das EEG ändert den Investitionsabzugsbetrag nicht. Der Gesetzestext von § 7g EStG enthält keinen Bezug zum EEG. Betriebe können bis zu 50 Prozent der voraussichtlichen Anschaffungskosten gewinnmindernd abziehen. Der Gewinn darf im Abzugsjahr 200.000 Euro nicht überschreiten. Die Investition muss bis zum Ende des dritten Folgejahres erfolgen, sonst macht das Finanzamt den Abzug rückgängig (Abs. 3). Der Abzug betrifft nicht nur das eigene Projekt eines Betriebs. Das Gesetz nennt neben der betrieblichen Nutzung ausdrücklich die Vermietung. Auch Investoren, die in PV-Anlagen oder Batteriespeicher investieren, stoßen deshalb auf diese Regeln. Ob ein Modell die Voraussetzungen erfüllt, klärt der Steuerberater. Im Modellfall wären 63.000 Euro Abzug möglich.
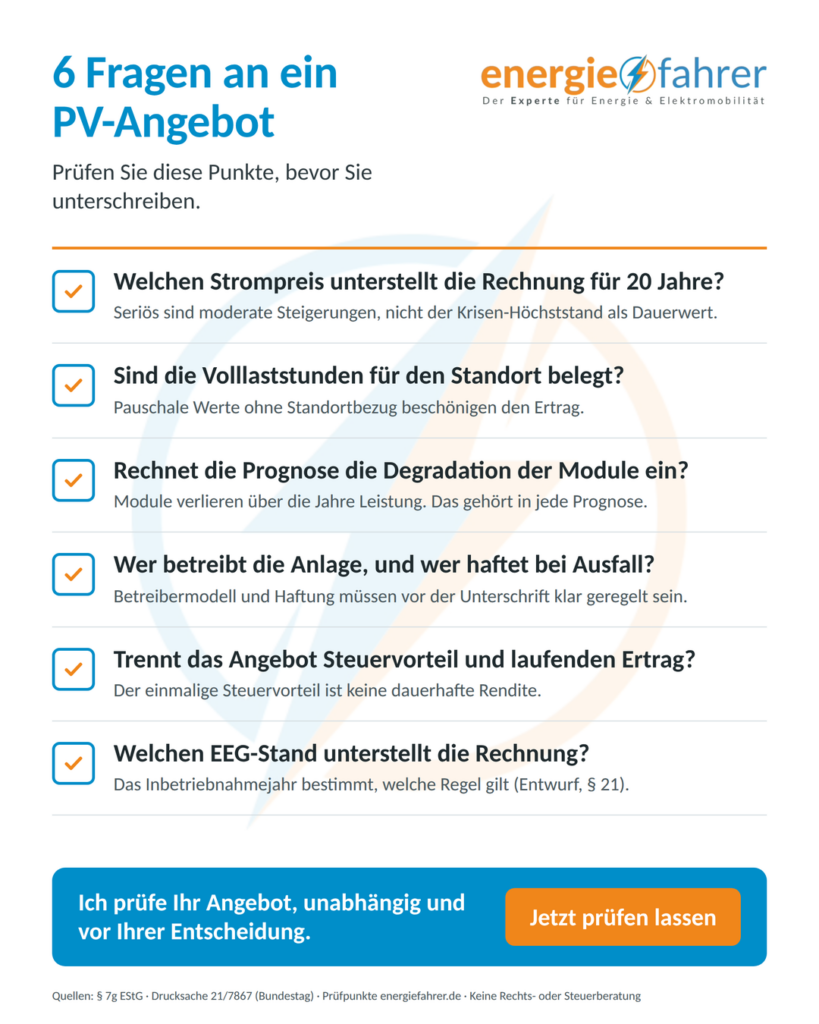
Bei angenommenen 30 Prozent Steuersatz sinkt die Steuer im Abzugsjahr um 18.900 Euro. Das verschiebt Steuer, es schafft keine Rendite. Zusätzlich sind Sonderabschreibungen bis zu 40 Prozent möglich, verteilt auf das Anschaffungsjahr und vier Folgejahre (Abs. 5). Der Abzug friert keine Förderkonditionen ein, denn das Inbetriebnahmejahr bestimmt die EEG-Regel. Bei einem Angebot helfen diese Fragen:
- Welchen Strompreis unterstellt die Rechnung für 20 Jahre?
- Sind die Volllaststunden für den Standort belegt?
- Rechnet die Prognose die Degradation der Module ein?
- Wer betreibt die Anlage, und wer haftet bei Ausfall?
- Trennt das Angebot Steuervorteil und laufenden Ertrag?
- Welchen EEG-Stand unterstellt die Rechnung?
Wie viel eine einzige Annahme ausmacht, zeigt ein anonymisierter Fall. Ein Investor erhielt ein Mieterstrom-Angebot im sechsstelligen Bereich. Die Rechnung hatte den künftigen Strompreis vom Krisenhöchststand auf rund 0,72 Euro je kWh hochgerechnet, realistisch waren rund 0,48 Euro. Der Anbieter zog das Angebot zurück, statt den Fragenkatalog zu beantworten. Mehr dazu im Beitrag IAB-Falle vermeiden: Photovoltaik Investment prüfen. Liegt ein solches Angebot vor, prüft die IAB-Angebotsprüfung es unabhängig, technisch und wirtschaftlich. Einen Termin vereinbaren können Betriebe und Investoren online.
Fazit: Mit Spielraum und eigenen Zahlen planen
Die EEG-Novelle 2027 verschiebt den Nutzen von der Einspeisung zum Eigenverbrauch. Welche Regel gilt, hängt von Leistung und Inbetriebnahmejahr ab. Der Entwurf ändert sich noch, deshalb braucht jede Planung Spielraum. Dieser Beitrag ist keine Rechts- oder Steuerberatung. Das konkrete Problem bleibt: Angebote arbeiten oft mit Annahmen, die sich nicht prüfen lassen. Die gewerbliche PV-Beratung von energiefahrer.de klärt Lastprofil, Speicher, Vermarktung und steuerrechtliche Einordnung vor der Entscheidung. Für vorliegende Angebote gibt es die IAB-Angebotsprüfung.
Weiterführende Beiträge:
Photovoltaik steuerfrei 2027: Das gilt für neue Anlagen
IAB-Falle vermeiden: Photovoltaik Investment prüfen
Batteriespeicher stärken Eigenverbrauch im Unternehmen
Häufige Fragen zu EEG-Novelle 2027 Photovoltaik
Ist die EEG-Novelle 2027 schon beschlossen?
Nein. Die EEG-Novelle 2027 liegt am 26.10.2026 als Regierungsentwurf vor (Drucksache 21/7867). Der Bundestag beriet ihn am 24.09.2026 in erster Lesung und hörte Sachverständige am 05.10.2026 an. Der BEE rechnet mit der zweiten und dritten Lesung in der Woche vom 9. bis 13. November 2026.
Was ändert sich für neue Photovoltaikanlagen?
Laut Entwurf entfällt die feste Einspeisevergütung für neue Anlagen. Kleine Anlagen erhalten eine befristete Übergangszahlung von höchstens 36 Monaten. Ab 25 kW gilt die Marktprämie bei Direktvermarktung. Der Nutzen verschiebt sich damit vom Einspeisen zum Eigenverbrauch.
Wie hoch ist die Übergangszahlung nach dem Entwurf?
Die Übergangszahlung liegt laut Bundestag-Bericht bei 5,2 Cent je Kilowattstunde. Sie gilt für Anlagen unter 7 kW bei Inbetriebnahme vor dem 01.01.2031, unter 25 kW vor dem 01.01.2029 und unter 50 kW vor dem 01.01.2028. Anlagen ab 50 kW erhalten sie nicht.
Ab welcher Leistung gilt die Direktvermarktung mit Marktprämie?
Die Marktprämie gilt nach dem Entwurf ab 25 kW bei Direktvermarktung. Wer unter 100 kW keine Zuordnung trifft, landet in der unentgeltlichen Abnahme. Der Zahlungsanspruch beträgt dann null.
Was ist der Refinanzierungsbeitrag im EEG-Entwurf 2027?
Der Refinanzierungsbeitrag ist die Erlösabschöpfung für Anlagen ab 100 kW (§ 21d). Betreiber zahlen ihn je eingespeister Kilowattstunde, wenn der Jahresmarktwert über dem anzulegenden Wert liegt. Wer dauerhaft auf die Marktprämie verzichtet, entgeht dem Beitrag. Die Mitteilung ist einmalig bis zum Ende des zehnten Kalenderjahres nach Inbetriebnahme möglich.
Was bedeutet die 50-Prozent-Kappung bei neuen Dachanlagen?
Neue Dachanlagen unter 100 kW dürfen laut Entwurf dauerhaft höchstens 50 Prozent ihrer installierten Leistung einspeisen (§ 9 Abs. 2b). Bei einer Anlage mit 90 kWp sind das höchstens 45 kW. Eigenverbrauch und Speicher können die Spitzen darüber aufnehmen.
Was regelt der Redispatch-Vorbehalt im Netzpaket?
Entstehen neue Wind- und Solarparks in überlasteten Netzgebieten, entfällt für einen Teil des abgeregelten Stroms die Entschädigung. Laut Bundestag-Bericht beträgt der Verzicht 18 bis 20 Prozent der Jahresstrommenge und gilt grundsätzlich sechs Jahre. Ob ein konkreter Anschluss betroffen ist, lässt sich nur am Standort klären.
Lohnt sich eine Photovoltaikanlage im Betrieb nach dem Entwurf noch?
Im Modellfall ja, abhängig vom Strompreis. Annahmen: 90 kWp, 90 kWh Speicher, 126.000 Euro netto, 60 Prozent Eigenverbrauch. Bei 30 ct/kWh amortisiert sich die Anlage in rund 8,6 Jahren, bei 25 ct/kWh in rund 10,3 Jahren, jeweils vor Steuer. Der Modellfall ist kein Kundenprojekt.
Ändert das EEG den Investitionsabzugsbetrag?
Nein. Der Gesetzestext von § 7g EStG enthält keinen Bezug zum EEG. Betriebe können bis zu 50 Prozent der voraussichtlichen Anschaffungskosten gewinnmindernd abziehen. Der Gewinn darf im Abzugsjahr 200.000 Euro nicht überschreiten. Die Investition muss bis zum Ende des dritten Folgejahres erfolgen.
Können auch Investoren den Investitionsabzugsbetrag nutzen?
Das Gesetz nennt neben der betrieblichen Nutzung ausdrücklich die Vermietung des Wirtschaftsguts. Investoren in PV-Anlagen oder Batteriespeicher stoßen deshalb auf dieselben Regeln. Ob ein konkretes Modell die Voraussetzungen erfüllt, klärt der Steuerberater.
Welche Sonderabschreibung ist für PV-Anlagen im Betrieb möglich?
Nach § 7g Abs. 5 EStG sind Sonderabschreibungen bis zu insgesamt 40 Prozent der Anschaffungskosten möglich. Sie verteilen sich auf das Anschaffungsjahr und die vier Folgejahre. Der Gewinn im Vorjahr der Anschaffung darf 200.000 Euro nicht übersteigen.
Welche Fragen sollten Betriebe an ein PV-Angebot stellen?
Welchen Strompreis unterstellt die Rechnung für 20 Jahre? Sind die Volllaststunden für den Standort belegt? Rechnet die Prognose die Degradation der Module ein? Wer betreibt die Anlage, und wer haftet bei Ausfall? Trennt das Angebot Steuervorteil und laufenden Ertrag? Welchen EEG-Stand unterstellt die Rechnung?