Was heute bei bidirektionalem Laden für Dienstwagen gilt
Bidirektionales Laden im Dienstwagen und die passende Car Policy hängen an drei Szenarien. V2L ist bürokratiefrei nutzbar. V2B beim Arbeitgeber ist seit der EnWG-Novelle wirtschaftlich sinnvoll. V2G im öffentlichen Netz läuft für Flotten noch im Pilotbetrieb. Am wenigsten geklärt ist der Fall, dass Mitarbeiter privaten PV-Strom zum Arbeitsplatz mitnehmen und dort einspeisen. Bidirektionales Laden ist seit 2026 kein Zukunftsthema mehr. Die technischen Normen stehen. Die regulatorische Hauptbremse ist gelöst. Trotzdem bleibt eine Lücke offen: Die meisten Erklärungen zu V2H, V2G und V2B behandeln den Privathaushalt. Für Dienstwagenfahrer mit eigener PV-Anlage stellen sich andere Fragen. Drei Szenarien tauchen in der Beratungspraxis immer wieder auf. Dieser Beitrag ordnet sie rechtlich ein, zeigt was heute geht und was in die Car Policy gehört.
Die drei Szenarien im Überblick
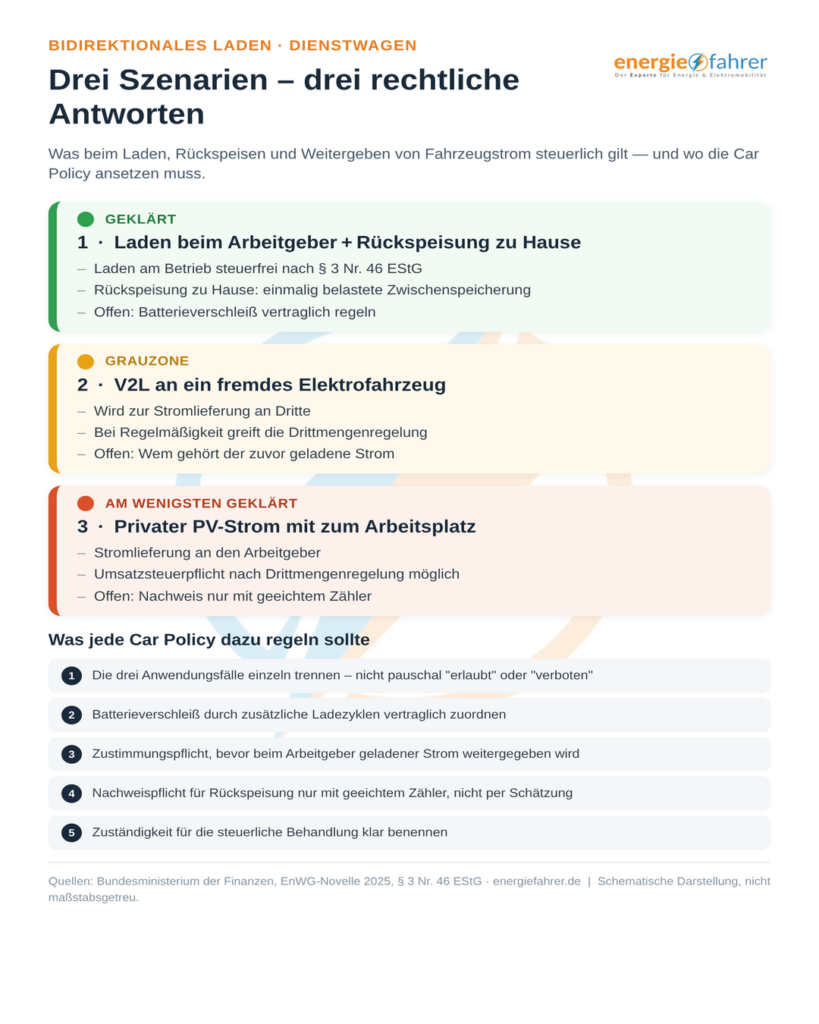
Bidirektionales Laden im Dienstwagenkontext unterscheidet sich je nachdem, wer an wen liefert. Die folgende Übersicht ordnet die drei Fälle nach steuerlicher Einordnung ein. Szenario 1, Laden beim Arbeitgeber plus Rückspeisung zu Hause: Zwei getrennte Vorgänge. Laden beim Arbeitgeber ist steuerfrei nach Paragraf 3 Nummer 46 EStG. Rückspeisung zu Hause gilt als Zwischenspeicherung, einmalig belastet. Szenario 2, V2L an ein fremdes Fahrzeug: Stromlieferung an Dritte. Bei Regelmäßigkeit greift die Drittmengenregelung, potenziell umsatzsteuerpflichtig. Szenario 3, privater PV-Strom mit zum Arbeitsplatz: Stromlieferung an den Arbeitgeber. Umsatzsteuerpflichtig nach Drittmengenregelung, Nachweis über geeichten Zähler nötig.
Szenario 1: Beim Arbeitgeber laden und zu Hause steuerfrei zurückspeisen
Das Laden am Arbeitsplatz ist steuerfrei. Die Rückspeisung zu Hause folgt eigenen Regeln. Wer morgens beim Arbeitgeber lädt und abends zu Hause Strom entnimmt, betreibt zwei getrennte steuerliche Vorgänge. Jeder Vorgang hat eigene Nachweispflichten. Das Laden auf dem Betriebsgelände bleibt für Mitarbeiter vollständig steuerfrei, unabhängig davon, ob es sich um einen Privat- oder Dienstwagen handelt. Diese Regel ändert sich durch eine spätere V2H- oder V2B-Nutzung zu Hause nicht. Die Rückspeisung zu Hause ist seit Januar 2026 klar geregelt. Strom, der ins Fahrzeug geladen und später zurückgespeist wird, gilt als Zwischenspeicherung. Er wird nur einmal mit Netzentgelten und Stromsteuer belastet. Der Fahrzeugnutzer wird dadurch nicht zum Stromversorger, solange der Strom im eigenen Haushalt bleibt.
Praktisch bedeutet das: Ein Dienstwagenfahrer kann tagsüber beim Arbeitgeber steuerfrei laden. Abends kann er zu Hause Strom entnehmen, etwa für die eigene V2H-Anwendung. Offen bleibt, wie der Arbeitgeber diese doppelte Nutzung in der Car Policy behandelt. Batterieverschleiß durch zusätzliche Ladezyklen ist ein Kostenfaktor. Ihn trägt nicht der Arbeitgeber, sondern der Fahrzeughalter oder Leasinggeber. Ohne klare Regelung entsteht ein Streitpunkt, sobald das Fahrzeug zurückgegeben wird.
Szenario 2: Eigener PV-Strom über V2L an ein fremdes Fahrzeug
V2L-Nutzung ist unproblematisch, solange der Strom das eigene Fahrzeug nicht verlässt. Sobald ein Dienstwagen über V2L ein fremdes Elektrofahrzeug lädt, ändert sich die Einordnung. Aus privater Stromnutzung wird eine Stromlieferung an Dritte. Die Drittmengenregelung greift, sobald Strom an eine andere Person weitergegeben wird, auch informell zwischen Kollegen auf dem Firmenparkplatz. Wer Strom aus dem Fahrzeugakku an ein fremdes Auto abgibt, liefert Strom an einen Dritten. Diese Lieferung kann umsatzsteuerpflichtig werden, abhängig von Menge und Regelmäßigkeit.
Bei einer einmaligen Nachbarschaftshilfe mit wenigen Kilowattstunden bleibt das Risiko gering. Wird daraus ein regelmäßiges Muster, entsteht eine steuerlich relevante Grauzone. Für den Dienstwagenkontext kommt eine zweite Dimension hinzu. Wessen Strom wird hier eigentlich abgegeben? Wurde der Dienstwagen beim Arbeitgeber steuerfrei geladen, gehört dieser Strom rechtlich dem Arbeitgeber, nicht dem Fahrer. Eine Weitergabe an ein fremdes Fahrzeug ohne Zustimmung ist damit nicht nur eine steuerliche, sondern auch eine arbeitsrechtliche Frage. Die Car Policy sollte diesen Fall ausdrücklich regeln, etwa mit Erlaubnis nur für eigenen PV-Strom und Dokumentationspflicht.
Szenario 3: Eigenen PV-Strom mit zum Arbeitsplatz nehmen
Das dritte Szenario ist bidirektionales Laden im Sinne von V2B auf Unternehmensseite. Regulatorisch ist dieser Fall am wenigsten ausdiskutiert. Er verbindet zwei Systeme: die private PV-Anlage des Mitarbeiters und das Betriebsnetz des Arbeitgebers. Technisch entspricht das Vorgehen dem, was auch in Fuhrparks mit eigener Flotte diskutiert wird. Fahrzeugbatterien puffern Lastspitzen im Betriebsnetz. Der Unterschied liegt in der Eigentumsfrage. Der Strom stammt aus der privaten PV-Anlage des Mitarbeiters, nicht aus einer Unternehmensanlage. Damit liefert der Mitarbeiter privat erzeugten Strom an den Arbeitgeber. Nach der Drittmengenregelung ist das eine umsatzsteuerpflichtige Lieferung. Der Mitarbeiter muss sie in seiner Steuererklärung angeben. Zusätzlich stellt sich eine messtechnische Frage.
Der Arbeitgeber braucht einen belastbaren Nachweis, wie viel Strom tatsächlich eingespeist wurde. Nur so lässt sich der reduzierte Netzbezug korrekt verbuchen. Ohne geeichten Zähler an der Rückspeisestelle bleibt diese Menge eine Schätzung. Das wird bei einer Betriebsprüfung problematisch. Für Unternehmen, die dieses Modell ernsthaft erwägen, lohnt sich der Blick auf die eigene Ladeinfrastruktur und Energiemanagement-Architektur, bevor einzelne Mitarbeiter individuelle Lösungen improvisieren.
Wichtig ist aber auch, dass es viele unterschiedliche Anforderungen für noch mehr und unterschiedliche Szenarien gibt. Jede individuelle Bewertung braucht die Rückfrage bei Verantwortlichen – mindestens aber beim zuständigen Steuerberater sowohl für zu Hause als auch im Unternehmen.
Was in die Car Policy für bidirektionales Laden im Dienstwagen gehört
Eine belastbare Car Policy regelt bidirektionales Laden nicht technikoffen, sondern szenariogenau. Pauschale Formulierungen wie “bidirektionales Laden ist gestattet” reichen nicht aus. Die drei beschriebenen Fälle haben völlig unterschiedliche rechtliche und wirtschaftliche Konsequenzen. Folgende Punkte gehören in jede Car Policy mit V2X-Bezug: Klare Trennung der drei Anwendungsfälle: V2H oder V2B am eigenen Wohnsitz, V2L an fremde Fahrzeuge, V2B am Arbeitsplatz mit privatem PV-Strom. Regelung zum Batterieverschleiß durch zusätzliche Ladezyklen, besonders bei Leasingfahrzeugen mit Rückgabebedingungen.
Ausdrückliche Zustimmungspflicht, bevor beim Arbeitgeber geladener Strom an Dritte weitergegeben wird. Nachweispflicht für eingespeiste Strommengen bei jeder Rückspeisung, mit geeichtem Zähler statt Schätzwerten. Zuständigkeit für die steuerliche Behandlung: Wer meldet die Drittmengenregelung an, wer trägt eine mögliche Umsatzsteuerpflicht. Diese Punkte sind kein Selbstläufer. Sie erfordern eine Abstimmung zwischen Fuhrparkmanagement, Steuerabteilung und im Zweifel dem Netzbetreiber, bevor ein Mitarbeiter das erste Mal bidirektional lädt.
Fazit
Bidirektionales Laden für Dienstwagen ist technisch weiter als die meisten Unternehmen glauben. Rechtlich ist es weniger einfach, als die allgemeine V2G-Debatte suggeriert. Das Laden beim Arbeitgeber bleibt steuerfrei. Die Rückspeisung zu Hause ist seit 2026 klar geregelt. Sobald Strom an Dritte weitergegeben wird, sei es an ein fremdes Fahrzeug oder an den Arbeitgeber selbst, greift die Drittmengenregelung mit potenzieller Umsatzsteuerpflicht. Wer diese drei Szenarien nicht einzeln in der Car Policy adressiert, überlässt die Entscheidung dem Zufall einzelner Mitarbeiter. Das ist bei einem regulatorisch noch jungen Thema keine gute Ausgangslage. Ein Fuhrpark, der bidirektionales Laden nutzen will, sollte Ladeinfrastruktur, Energiemanagement und Car Policy von Anfang an zusammen denken, statt einzelne Szenarien im Nachhinein zu flicken.
Eine unabhängige Beratung zur gewerblichen Ladeinfrastruktur schafft die technische und steuerrechtliche Grundlage, auf der eine belastbare Car Policy aufbauen kann. Wer zusätzlich die eigene PV-Seite und deren Zusammenspiel mit dem Fuhrpark strukturieren will, findet eine erste Orientierung in der gewerblichen PV-Beratung. Fachkräfte, die sich intern qualifizieren möchten, finden im DEKRA-Zertifikatskurs Projektmanager Photovoltaik die regulatorischen und steuerrechtlichen Grundlagen, die auch für Sektorkopplungsthemen wie bidirektionales Laden relevant sind.
Weiterführende Beiträge:
Bidirektionales Laden Fuhrpark: Technik, Recht, Praxis
Alternative zur Ladekarte: Laden ohne Kartenchaos
E-Auto als Dienstwagen: Stromkosten richtig abrechnen
Häufige Fragen zu bidirektionalem Laden im Dienstwagen
Ist bidirektionales Laden beim Dienstwagen steuerlich erlaubt?
Ja. Laden beim Arbeitgeber bleibt nach Paragraf 3 Nummer 46 EStG steuerfrei. Rückspeisung zu Hause gilt seit Januar 2026 als einmalig belastete Zwischenspeicherung, der Fahrzeugnutzer wird dadurch nicht zum Stromversorger.
Darf ich mit meinem Dienstwagen über V2L ein fremdes Elektrofahrzeug laden?
Technisch ja, steuerlich entsteht dabei eine Stromlieferung an Dritte. Bei Regelmäßigkeit greift die Drittmengenregelung mit potenzieller Umsatzsteuerpflicht. Zusätzlich ist zu klären, ob der Strom überhaupt dem Fahrer gehört, wenn er zuvor beim Arbeitgeber steuerfrei geladen wurde.
Darf ich privaten PV-Strom mit zum Arbeitsplatz nehmen und dort einspeisen?
Das ist rechtlich möglich, aber am wenigsten ausdiskutiert. Es handelt sich um eine Stromlieferung an den Arbeitgeber, die nach der Drittmengenregelung umsatzsteuerpflichtig werden kann. Ein geeichter Zähler an der Rückspeisestelle ist für den Nachweis nötig.
Was ist der Unterschied zwischen V2H, V2G und V2B beim Dienstwagen?
V2H versorgt das eigene Zuhause aus der Fahrzeugbatterie. V2G speist ins öffentliche Netz ein. V2B versorgt ein Gebäude oder einen Betrieb, etwa den Arbeitsplatz. Alle drei sind Formen des bidirektionalen Ladens, unterscheiden sich aber im Empfänger des Stroms.
Was ist die Drittmengenregelung?
Sie greift, sobald Strom an eine andere Person oder ein anderes Unternehmen weitergegeben wird, auch informell. Die Weitergabe gilt dann als Stromlieferung und kann umsatzsteuerpflichtig werden, abhängig von Menge und Regelmäßigkeit.
Wer trägt den Batterieverschleiß durch zusätzliche Ladezyklen beim bidirektionalen Laden?
In der Regel der Fahrzeughalter oder Leasinggeber, nicht der Arbeitgeber. Ohne klare Regelung in der Car Policy entsteht hier ein Streitpunkt, spätestens bei der Fahrzeugrückgabe.
Muss der Arbeitgeber bidirektionales Laden in der Car Policy erlauben?
Nein, eine explizite Erlaubnis ist nicht vorgeschrieben. Fehlt eine Regelung, bleibt aber unklar, was Mitarbeiter dürfen. Fachleute empfehlen, die drei praxisrelevanten Szenarien einzeln in der Car Policy zu adressieren statt sie offenzulassen.
Welcher Zähler wird für die Rückspeisung von Dienstwagen-Strom benötigt?
Ein geeichter oder MID-konformer Zähler an der jeweiligen Rückspeisestelle. Ohne Messung bleibt die eingespeiste Menge eine Schätzung, was bei einer Betriebsprüfung problematisch wird.
Ändert sich die Steuerfreiheit des Ladens beim Arbeitgeber durch spätere Rückspeisung zu Hause?
Nein. Das Laden auf dem Betriebsgelände bleibt für Mitarbeiter vollständig steuerfrei, unabhängig von einer späteren V2H- oder V2B-Nutzung zu Hause. Beide Vorgänge werden getrennt betrachtet.
Wem gehört der Strom, der beim Arbeitgeber geladen und später abgegeben wird?
Rechtlich dem Arbeitgeber, nicht dem Fahrer. Eine Weitergabe dieses Stroms an Dritte ohne Zustimmung ist damit nicht nur eine steuerliche, sondern auch eine arbeitsrechtliche Frage.
Was sollte eine Car Policy zu bidirektionalem Laden konkret regeln?
Fünf Punkte: Trennung der drei Anwendungsfälle, Regelung zum Batterieverschleiß, Zustimmungspflicht bei Weitergabe an Dritte, Nachweispflicht über geeichte Zähler und Zuständigkeit für die steuerliche Behandlung.
Warum ist bidirektionales Laden am Arbeitsplatz komplexer als zu Hause?
Weil es zwei getrennte Systeme verbindet, die private PV-Anlage des Mitarbeiters und das Betriebsnetz des Arbeitgebers. Das erzeugt zusätzliche Eigentums-, Steuer- und Messfragen, die im rein privaten Kontext nicht auftreten.