MiSpeL Gewerbespeicher: Betriebe dürfen ihren Speicher mit Netzstrom und Solarstrom laden und behalten die EEG-Förderung für den Solaranteil anteilig. Die Bundesnetzagentur hat die Festlegung am 1. Oktober 2026 beschlossen. Außerdem gilt bis Ende September 2027 eine Übergangszeit, in der Netzbetreiber und Messstellenbetreiber der Anwendung zustimmen müssen. Dieser Beitrag beruht auf der finalen Festlegung (Az. 618-25-02) mit ihren beiden Anlagen. Am 2. Oktober erläutert die Bundesnetzagentur sie in einem Workshop. Deshalb sind weitere Auslegungshinweise der Behörde zu erwarten.
Ein Gewerbespeicher kann mehr, als Solarstrom vom Mittag in den Abend zu verschieben. Er kann bei negativen Börsenpreisen Netzstrom aufnehmen und bei hohen Preisen wieder abgeben. Genau das bestrafte bisher das Förderrecht. Deshalb liegt in vielen Betrieben Flexibilität brach. MiSpeL ändert das, und zwar für Speicher ebenso wie für Ladepunkte im Fuhrpark. Dieser Beitrag zeigt, was die Festlegung regelt, welche Option zu welchem Betrieb passt und was Betriebe jetzt prüfen sollten.
MiSpeL Gewerbespeicher: Was die Festlegung regelt
MiSpeL teilt den Strom aus Speichern und Ladepunkten rechnerisch in einen förderfähigen Solaranteil und einen Netzanteil auf. Die Abkürzung steht für Marktintegration von Speichern und Ladepunkten. Den Auftrag dazu hat der Gesetzgeber der Bundesnetzagentur mit dem Solarspitzengesetz erteilt. Rechtsgrundlage sind Paragraf 85d EEG und Paragraf 62 EnFG. Zudem hängen von dieser Aufteilung zwei Dinge ab: die EEG-Förderung für eingespeisten Speicherstrom und die Umlagesaldierung nach Paragraf 21 EnFG. Neu ist auch der Kreis der Anlagen. Bidirektionale Ladepunkte für Elektrofahrzeuge sind Speichern gleichgestellt und können erstmals anteilig förderfähig sein. Ebenso nutzbar sind Speicher mit ungeförderter Solaranlage und sogar ohne eigene Stromerzeugung.
Was bisher galt: die Ausschließlichkeitsoption
Bisher kannten Betriebe nur die Ausschließlichkeitsoption nach Paragraf 19 Absatz 3a EEG. Sie förderte den Speicherstrom nur, wenn der Speicher ausschließlich Strom der eigenen Erneuerbaren-Anlage aufnahm. Lud der Speicher auch Netzstrom, entfiel jedoch die Förderfähigkeit. Außerdem schloss die Option die Umlagesaldierung aus, und Ladepunkte konnten sie gar nicht nutzen. Betriebe mussten sich also entscheiden: Förderung sichern oder Flexibilität nutzen.
Abgrenzungsoption oder Pauschaloption: Welche passt zum MiSpeL Gewerbespeicher?
Die Abgrenzungsoption steht allen Anlagen offen, die Pauschaloption nur Solaranlagen bis 30 kWp. Die Bundesnetzagentur nennt die Pauschaloption ausdrücklich eine vereinfachte Alternative für Haushalte. Beide Wege teilen den Strom in förderfähige und saldierungsfähige Mengen auf. Sie unterscheiden sich jedoch in Messaufwand und Genauigkeit.
| Merkmal | Abgrenzungsoption | Pauschaloption |
|---|---|---|
| Für wen | alle Anlagen, jeder Größe und Art | Solaranlagen bis 30 kWp mit Speicher oder Ladepunkt |
| Messung | Viertelstundenwerte, in der Regel zwei Zähler, in Sonderfällen ein Zähler | pauschale Annahmen, ein viertelstundengenauer Zweirichtungszähler |
| Aufteilung | feste Formeln, Saldierung je Kalendermonat, Jahreswerte aus den Monatswerten | pauschale Grenzen je kWp, Auswertung je Kalenderjahr |
| Genauigkeit | hoch, dafür aufwendig | grob, dafür einfach |
| Verfügbarkeit | ab Wirksamwerden, in der Übergangszeit mit Zustimmung von Netz- und Messstellenbetreiber | zusätzlich erst nach EU-Genehmigung |
| Rechtsgrundlage | Paragraf 19 Absatz 3b EEG, Paragraf 21 Absatz 1 bis 4 EnFG | Paragraf 19 Absatz 3c EEG, Paragraf 21 Absatz 4a EnFG |
Quellen: Bundesnetzagentur, MiSpeL-Festlegung vom 01.10.2026 (Anlagen 1 und 2). Darstellung: energiefahrer.de Die Abgrenzungsoption rechnet mit Viertelstundenwerten und festen Formeln. Die Saldierung läuft je Kalendermonat, die Endabrechnung addiert die Monatswerte zum Jahr.
Ein Betrieb mit einer 150-kWp-Anlage fällt deshalb in die Abgrenzungsoption, weil er über der 30-kWp-Grenze liegt. Dafür ist der Messaufwand höher als bei der Pauschaloption. Die Pauschaloption weist einem Teil der Einspeisung pauschal die Eigenschaft förderfähig oder saldierungsfähig zu. Dafür reicht im Grundfall ein viertelstundengenauer Zweirichtungszähler. Allerdings greift sie erst nach der beihilferechtlichen Genehmigung durch die EU-Kommission. Wann diese Genehmigung kommt, ist offen.
Voraussetzungen der Pauschaloption
Die Pauschaloption setzt sieben Voraussetzungen voraus, die alle gleichzeitig erfüllt sein müssen:
- Hinter der Einspeisestelle findet nur Solar-, Speicher- und Ladepunkt-Erzeugung statt.
- Ein einziger Betreiber betreibt alle Anlagen.
- Die Solarleistung beträgt höchstens 30 kWp, Steckersolargeräte zählen dafür nicht mit.
- Alle Anlagen sind in der Direktvermarktung, mindestens eine Solaranlage per Marktprämie. Eine Einspeisevergütung ist ausgeschlossen.
- Netzeinspeisung und Netzbezug werden einheitlich nach der Pauschaloption erfasst, die Abgrenzungsoption ist an dieser Stelle ausgeschlossen.
- Die Einspeisung läuft in einem gesonderten Bilanzkreis oder Unterbilanzkreis.
- Die Marktprämie wird nach dem Jahresmarktwert berechnet.
Die Wahl zwischen dem vereinfachten und dem umfangreicheren Formelsatz ist verbindlich. Sie lässt sich frühestens zum nächsten Kalenderjahr ändern. Außerdem darf die Pauschaloption nicht nutzen, wer bereits Messeinrichtungen für die genauere Abgrenzungsoption hat.
Pauschaloption: Der Indifferenzbereich in Zahlen
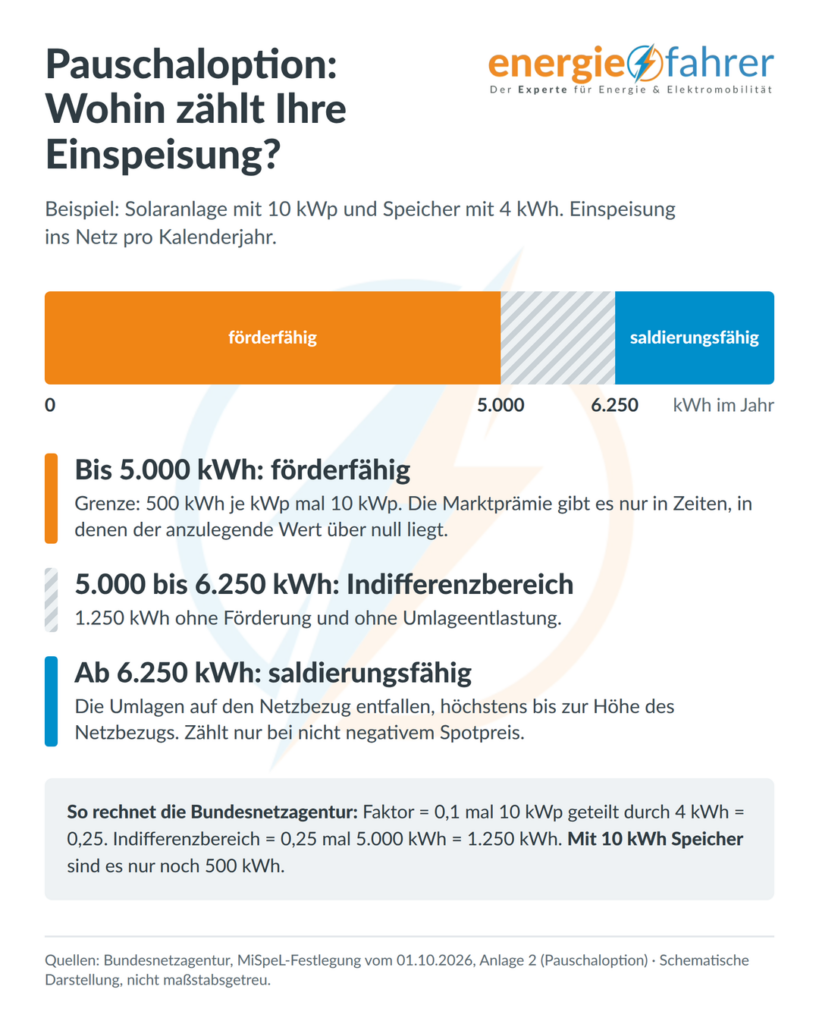
Die Pauschaloption kennt einen Indifferenzbereich. Einspeisung oberhalb der Förderschwelle von 500 kWh je kWp und Jahr, aber unterhalb der Saldierungsschwelle, bringt weder Förderung noch Umlageentlastung. Der Bereich ergibt sich aus einem Faktor. Bei einem Speicher beträgt er 0,1 mal Solarleistung durch Speicherkapazität. Dagegen gibt die Behörde bei einem bidirektionalen Ladepunkt ohne Speicher fest 0,2 vor. Mit diesem Faktor multipliziert der Betrieb die Förderschwelle. Die Tabelle zeigt vier Beispiele für eine Anlage mit 10 kWp.
| Konstellation (10 kWp) | Faktor | Förderschwelle | Saldierung ab | Indifferenzbereich |
|---|---|---|---|---|
| PV mit Speicher, 4 kWh | 0,25 | 500 kWh je kWp | 625 kWh je kWp | 1.250 kWh im Jahr |
| PV mit Speicher, 10 kWh | 0,10 | 500 kWh je kWp | 550 kWh je kWp | 500 kWh im Jahr |
| PV mit bidirektionalem Ladepunkt, ohne Speicher | 0,20 | 500 kWh je kWp | 600 kWh je kWp | 1.000 kWh im Jahr |
| PV mit Speicher (4 kWh) und bidirektionalem Ladepunkt | 0,20 (der niedrigere Wert) | 500 kWh je kWp | 600 kWh je kWp | 1.000 kWh im Jahr |
Quellen: Bundesnetzagentur, MiSpeL-Festlegung vom 01.10.2026, Anlage 2 (Pauschaloption). Darstellung: energiefahrer.de
Wer Speicher und bidirektionalen Ladepunkt kombiniert, darf den niedrigeren der beiden Faktoren verwenden. Bei Ladepunkten ohne Speicher gibt die Behörde den Faktor pauschal vor. Der Grund: Die Pauschaloption kann Strom aus dem Fahrzeug nicht von mitgebrachtem Fremdtankstrom trennen.
Wer saldierungsfähige Mengen genauer erfassen will, nutzt deshalb die Abgrenzungsoption mit zwei Zählern. Gegenüber dem Arbeitsstand vom 5. August hat die Bundesnetzagentur den Faktor für Ladepunkte ohne Speicher von 0,5 auf 0,2 gesenkt. Dadurch schrumpft der Indifferenzbereich bei 10 kWp von 2.500 auf 1.000 kWh im Jahr. Außerdem zählen zwei Zeiten nicht: Einspeisung bei negativen Spotmarktpreisen gilt nicht als saldierungsfähig. Förderung gibt es zudem nur in Zeiten, in denen der anzulegende Wert über null liegt.

Rechenbeispiel zur Pauschaloption
Ein Rechenbeispiel zeigt die Wirkung. Dieses Beispiel ist konstruiert und kein Kundenfall. Die Situation: Ein Handwerksbetrieb betreibt eine Solaranlage mit 25 kWp und einen Speicher mit 20 kWh. Die Aufgabe: Er will wissen, wie viel Einspeisung in der Pauschaloption förderfähig ist und ab wann die Saldierung greift. Die Aktion: Der Betrieb rechnet mit den Formeln der Festlegung. Dabei beträgt der Faktor 0,1 mal 25 durch 20, also 0,125. Das Ergebnis: Die Förderschwelle liegt bei 12.500 kWh im Jahr. Danach folgt ein Indifferenzbereich von rund 1.563 kWh. Die Saldierung beginnt bei rund 14.063 kWh. Erst oberhalb dieser Menge reduziert die Einspeisung also die Umlagen auf den Netzbezug.
MiSpeL Gewerbespeicher im Betrieb: Was sich wirtschaftlich ändert
Mit MiSpeL nutzen Betriebe den Speicher für vier Zwecke gleichzeitig: Eigenverbrauch, Netzbezug, Vermarktung von Solarstrom und Arbitrage. Die Ausschließlichkeitsoption erlaubte nur zwei davon. Die Tabelle zeigt den Unterschied.
| Option | Eigenverbrauch optimieren | Netzbezug optimieren | Solarstrom vermarkten | Arbitrage |
|---|---|---|---|---|
| Ausschließlichkeitsoption mit Speicher (kein Speicherverbrauch bei gleichzeitigem Netzbezug) | möglich | nein | möglich | nein |
| Ausschließlichkeitsoption mit Ladepunkt | nicht nutzbar | nicht nutzbar | nicht nutzbar | nicht nutzbar |
| MiSpeL (Abgrenzungs- und Pauschaloption) | möglich | möglich | möglich | möglich |
Quellen: Bundesnetzagentur, MiSpeL-Festlegung vom 01.10.2026, Anlage 1, Übersicht 2. Darstellung: energiefahrer.de
Dabei verlagern Betriebe ihren Netzbezug in Zeiten niedriger Preise. Zudem verlagern sie die Einspeisung in Zeiten hoher Preise. Die Preissignale dafür sind real. Seit Januar 2025 müssen alle Stromlieferanten dynamische Tarife anbieten. Bis Mai 2026 gab es bereits 242 Stunden mit negativen Börsenstrompreisen. Am 1. Mai 2026 fiel der Preis auf minus 50 Cent je Kilowattstunde. Deshalb zählt für die Wirtschaftlichkeit weniger die Speichergröße als das gemessene 15-Minuten-Lastprofil der letzten zwölf Monate. Außerdem braucht der Speicher ein Energiemanagementsystem, das Börsensignale und Lastprognosen gleichzeitig verarbeitet.
MiSpeL für Ladepunkte im Fuhrpark: Bidirektionales Laden
Bidirektionale Ladepunkte behandelt MiSpeL künftig wie Speicher. Die Festlegung rechnet den Ladeverbrauch dem Ladepunkt als Verbrauch zu. Den zurückgespeisten Strom rechnet sie ihm als Erzeugung zu. Unter der bisherigen Ausschließlichkeitsoption war das ausgeschlossen. Für Fuhrparks mit eigenem Betriebshof öffnet sich damit ein zweiter Speicher neben der stationären Batterie. Dabei ist es ohne Belang, ob stets dasselbe oder wechselnde Fahrzeuge am Ladepunkt hängen. Die Festlegung erfasst Vehicle-to-Grid und Vehicle-to-Home gleichermaßen. Ausschließlich unidirektionale Ladepunkte gelten dagegen als gewöhnliche Verbraucher.
Eine Besonderheit betrifft Fahrzeuge, die anderswo laden. Übersteigt die Erzeugung im Ladepunkt in einem Kalendermonat den Verbrauch, gilt der Überschuss in der Abgrenzungsoption als Fremdtankstrom. Dafür gibt es weder Saldierung noch Förderung. Außerdem greift das Privileg für Speicherverluste nur bei stationären Speichern, nicht bei Ladepunkten. Technisch braucht der Betrieb zudem ein passendes Gesamtsystem aus Fahrzeug und Wallbox, das Rückspeisen erlaubt. Die Details zu Technik und Recht stehen im Beitrag Bidirektionales Laden Fuhrpark: Technik, Recht, Praxis.
Messkonzept und Nachweis: Was MiSpeL von Betrieben verlangt
Die Messung bildet die Grundlage jeder Abrechnung. Betriebe müssen Netzeinspeisung und Netzbezug viertelstundengenau und eichrechtskonform erfassen, meist mit Zweirichtungszählern. Zudem müssen sie alle Anlagen der Direktvermarktung zuordnen. Außerdem muss die Einspeisung in einem gesonderten Bilanzkreis oder Unterbilanzkreis laufen, in der Regel beim Direktvermarkter. Die Abgrenzungsoption trennt dabei Speicher und Ladepunkte messtechnisch vom sonstigen Verbrauch. Deshalb darf hinter dem Speicherzähler kein sonstiger Verbrauch stattfinden. Bestandsanlagen wechseln mit der Zuordnung vom Monatsmarktwert zum Jahresmarktwert.
Zeitplan und Übergangszeit für MiSpeL Gewerbespeicher
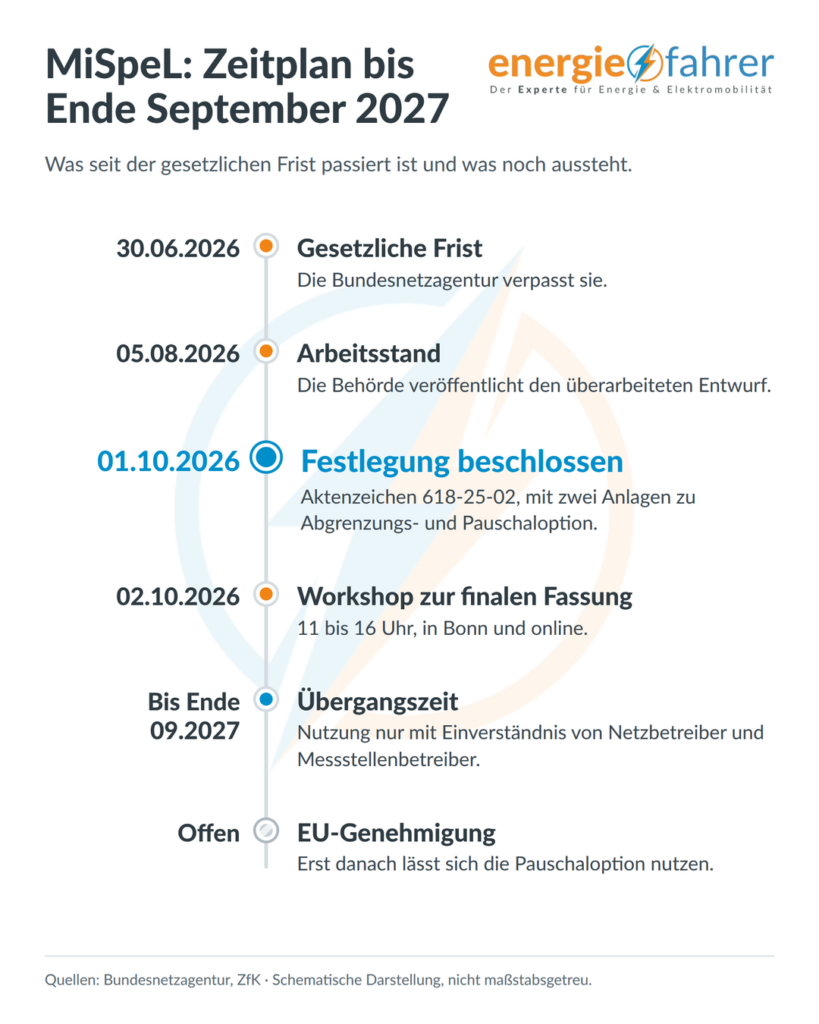
Die Festlegung ist am 1. Oktober 2026 beschlossen, doch bis Ende September 2027 entscheiden Netz- und Messstellenbetreiber mit. In dieser Übergangszeit lassen sich die neuen Optionen nur im Einverständnis beider Seiten nutzen. Das erste Anwendungsjahr hängt deshalb von der Mitwirkung der Netzbetreiber ab. Für die Pauschaloption kommt die EU-Genehmigung hinzu.
| Datum | Ereignis |
|---|---|
| 31.07.2025 | Die Bundesnetzagentur eröffnet das Festlegungsverfahren |
| 18.09.2025 | Die Eckpunkte gehen in die Konsultation, Stellungnahmen bis 24.10.2025 |
| 30.06.2026 | gesetzliche Frist, die die Behörde verpasst |
| 05.08.2026 | Veröffentlichung des überarbeiteten Arbeitsstands |
| 01.10.2026 | Beschluss der finalen Festlegung (Az. 618-25-02) |
| 02.10.2026 | Workshop der Bundesnetzagentur zur finalen Fassung, 11 bis 16 Uhr, in Bonn und online |
| Ende 09.2027 | Ende der Übergangszeit mit Zustimmung von Netz- und Messstellenbetreiber |
| offen | beihilferechtliche Genehmigung der EU-Kommission für die Pauschaloption |
Quellen: Bundesnetzagentur, ZfK. Darstellung: energiefahrer.de MiSpeL regelt vor allem Förderung und Umlagen.
Für Netzentgelte verweist eine gesetzliche Übergangsregel nach Paragraf 118 Absatz 6 EnWG auf dieselben Strommengen. Die künftige Netzentgeltsystematik AgNes kann das neu ordnen. Wie das für Speicher ausgeht, zeigt der Beitrag AgNes-Entwurf: Netzentgeltbefreiung Batteriespeicher bis wann sicher?
Was Betriebe mit Gewerbespeicher jetzt prüfen sollten
Betriebe sollten zuerst klären, welche Option zu ihrer Anlagenkonstellation passt. Danach folgen Messkonzept, Netzbetreiber und Wirtschaftlichkeit. Deshalb helfen fünf Schritte bei der Reihenfolge:
- Anlagenkonstellation erfassen: PV-Leistung in kWp, Speichergröße, Ladepunkte und Rückspeisung ja oder nein.
- Messkonzept prüfen: Zähler, Viertelstundenwerte und Zuordnung der Anlagen.
- Netzbetreiber und Messstellenbetreiber früh ansprechen, denn in der Übergangszeit zählt deren Zustimmung.
- Tarif und Messsystem klären: Laden nach Börsenpreis setzt ein intelligentes Messsystem und einen dynamischen Tarif voraus.
- Wirtschaftlichkeit mit Bandbreite rechnen und offene Punkte wie die EU-Genehmigung der Pauschaloption als Szenario einplanen.
Regulatorische Prüfpunkte wie Marktstammdatenregister, Direktvermarktung und Netzanschluss gehören außerdem in dieselbe Planung. Der Beitrag PV-Planung Regulatorik: Wo Planungssoftware endet fasst die fünf Prüfpunkte zusammen.
Fazit: MiSpeL Gewerbespeicher verlangt Vorbereitung
MiSpeL löst die Entweder-oder-Entscheidung zwischen Förderung und Flexibilität auf. Dafür verlangt die Festlegung jedoch saubere Messung und Abstimmung. Die Abgrenzungsoption steht ab Wirksamwerden bereit. Dagegen bleibt die Pauschaloption bis zur EU-Genehmigung offen. Außerdem entscheidet in der Übergangszeit bis September 2027 der Netzbetreiber mit. Betriebe, die jetzt Konstellation und Messkonzept klären, nutzen die neuen Optionen deshalb als Erste. Viele Betriebe entscheiden über Speicher, PV-Anlage und Ladepunkte, bevor Messkonzept und Regulatorik feststehen. Das kostet später Förderung oder Umbau.
Deshalb klärt eine unabhängige Prüfung die Reihenfolge vorab. Die gewerbliche PV-Beratung ordnet MiSpeL in Konzeption, Speicher und Wirtschaftlichkeit ein. Außerdem bietet die Beratung zur gewerblichen Ladeinfrastruktur die passende Grundlage für Ladepunkte und Rückspeisung im Fuhrpark. Wer regulatorische Fragen selbst im Projekt prüfen will, findet im DEKRA-zertifizierten Kurs Projektmanager Photovoltaik das Handwerkszeug. Zudem macht der PVpilot von energiefahrer.de offene Regulatorik-Punkte im Dialog sichtbar und ist im Kurs enthalten.
Weiterführende Beiträge:
AgNes-Entwurf: Netzentgeltbefreiung Batteriespeicher bis wann sicher?
Gewerbespeicher 2026: Asset statt Ergänzungsprodukt
Bidirektionales Laden Fuhrpark: Technik, Recht, Praxis

Häufige Fragen zu MiSpeL Gewerbespeicher
Was bedeutet MiSpeL?
MiSpeL steht für Marktintegration von Speichern und Ladepunkten. Die Bundesnetzagentur legt damit fest, wie Speicher und Ladepunkte Solarstrom und Netzstrom mischen dürfen, ohne die EEG-Förderung und die Umlagevorteile vollständig zu verlieren.
Was ändert MiSpeL für Betriebe mit Gewerbespeicher?
Betriebe dürfen ihren Speicher mit Netzstrom und Solarstrom laden. Die Förderung für den Solaranteil bleibt anteilig erhalten. Bisher entfiel sie, sobald der Speicher Netzstrom aufnahm.
Ab wann gilt MiSpeL?
Die Bundesnetzagentur hat die Festlegung am 1. Oktober 2026 beschlossen. Bis Ende September 2027 gilt eine Übergangszeit, in der Netzbetreiber und Messstellenbetreiber der Anwendung zustimmen müssen. Für die Pauschaloption fehlt zusätzlich die EU-Genehmigung.
Was ist die Abgrenzungsoption?
Die Abgrenzungsoption teilt Strommengen anhand von Viertelstundenwerten und festen Formeln in einen förderfähigen und einen saldierungsfähigen Anteil auf. Sie steht allen Anlagen offen, verlangt in der Regel zwei Zähler und saldiert je Kalendermonat.
Was ist die Pauschaloption und für wen gilt sie?
Die Pauschaloption gilt für Solaranlagen bis 30 kWp mit Speicher oder Ladepunkt. Sie ordnet einen Teil der Einspeisung pauschal als förderfähig oder saldierungsfähig ein und braucht im Grundfall nur einen Zähler. Sie steht erst nach der beihilferechtlichen Genehmigung der EU-Kommission bereit.
Welche Voraussetzungen hat die Pauschaloption?
Hinter der Einspeisestelle darf nur Solar-, Speicher- und Ladepunkt-Erzeugung stattfinden, und ein einziger Betreiber betreibt alle Anlagen. Die Solarleistung beträgt höchstens 30 kWp. Alle Anlagen müssen in der Direktvermarktung sein, mindestens eine per Marktprämie, eine Einspeisevergütung ist ausgeschlossen. Außerdem braucht es einen gesonderten Bilanzkreis, den Jahresmarktwert und die einheitliche Erfassung nach der Pauschaloption.
Was bedeutet der Indifferenzbereich der Pauschaloption?
Der Indifferenzbereich ist die Einspeisemenge zwischen Förderschwelle und Saldierungsschwelle der Pauschaloption. Sie bringt weder Förderung noch Umlageentlastung. Bei einer Anlage mit 10 kWp und 4 kWh Speicher liegen 1.250 kWh im Jahr in diesem Bereich.
Gilt MiSpeL auch für Ladepunkte im Fuhrpark?
Ja. Bidirektionale Ladepunkte sind Speichern gleichgestellt. Der Ladeverbrauch gilt als Verbrauch im Ladepunkt, die Rückspeisung als Erzeugung im Ladepunkt. Ausschließlich unidirektionale Ladepunkte gelten als gewöhnliche Verbraucher.
Regelt MiSpeL auch die Netzentgelte?
MiSpeL regelt vor allem Förderung und Umlagen. Für Netzentgelte verweist eine gesetzliche Übergangsregel nach Paragraf 118 Absatz 6 EnWG auf dieselben Strommengen. Die künftige Netzentgeltsystematik AgNes kann das neu ordnen.
Was hat sich gegenüber dem Arbeitsstand vom August 2026 geändert?
Bei der Pauschaloption hat die Bundesnetzagentur den Faktor für bidirektionale Ladepunkte ohne Speicher von 0,5 auf 0,2 gesenkt. Bei einer Anlage mit 10 kWp schrumpft der Indifferenzbereich dadurch von 2.500 auf 1.000 kWh im Jahr.
Was gilt in der Übergangszeit bis Ende September 2027?
Bis Ende September 2027 lassen sich die neuen Optionen nur im Einverständnis von Netzbetreiber und Messstellenbetreiber nutzen. Eine Pflicht zur Zustimmung besteht in dieser Zeit nicht.